


काठमाडौं – पुँजी बजारको वास्तविक उद्देश्य बचतलाई उत्पादनशील लगानीमा रूपान्तरण गर्नु हो। आज लाखौँ नेपाली नागरिकले आफ्नो आम्दानीबाट बचत गरिरहेका छन्। पुँजी बजार त्यही छरिएको बचतलाई उद्योग, पूर्वाधार ऊर्जा पर्यटन, सूचना, प्रविधि, कृषि तथा अन्य उत्पादनशील क्षेत्रमा दीर्घकालीन पुँजीका रूपमा परिचालन गर्ने माध्यम बन्नु पर्छ। पुँजी बजार केवल वित्तीय बजार मात्र नभएर नेपालको औद्योगीकरण र आर्थिक रूपान्तरणको वित्तीय पूर्वाधार पनि हो। नेपाल अहिले महत्त्वपूर्ण आर्थिक सङ्क्रमणको चरणमा छ। हामीले लामो समयदेखि विप्रेषण, उपभोग र निलम्बित वृद्धिमा आधारित अर्थतन्त्र चलाउँदै आएका थियौँ। यसले हाम्रो अर्थतन्त्रलाई धानेको छ, तर दीर्घकालीन समृद्धिमा लागि अब यो पर्याप्त हुँदैन। अब हामीले लगानी, उत्पादन, उत्पादकत्व, नवीनता र निर्यात–उन्मुख वृद्धि तर्फ निर्णायक रूपमा अगाडी बढ्नु पर्छ। हामीले उद्योग विस्तार गर्नुपर्छ।
पूर्वाधार निर्माण तीव्र बनाउनु पर्छ। कर्जा उत्पादनलाई औद्योगिक उत्पादनसँग जोड्नु पर्छ। कृषिलाई व्यवसायकरण आधुनिकीकरण गर्नुपर्छ। पर्यटनको नयाँ सम्भावना विस्तार गर्नुपर्छ। सूचना प्रविधि र डिजिटल अर्थतन्त्रलाई नयाँ ग्रोथ इन्जिन बनाउनु पर्छ। सबैभन्दा महत्त्वपूर्ण कुरा नेपालमै ठुलो मात्रा रोजगारी सिर्जना गर्नु पर्छ। तर, यी सबैका लागि दीर्घकालीन र ठुला परिमाणको पुँजी आवश्यक पर्छ। हाम्रो बैंकिङ्ग प्रणाली, नेपालको आर्थिक विकासको महत्त्वपूर्ण आधार हो, तर बैंकिङ्ग ऋणले मात्रै पूर्वाधार उद्योग, र दीर्घकालीन परियोजनाको सम्पूर्ण वित्तीय आवश्यकता पुरा हुन सक्दैन। हामीले बैंकिङ्ग प्रणालीसँगै पुँजी बजारलाई नेपालको आर्थिक विकासको अर्को प्रमुख फाइनान्सीयल इन्जिनको रूपमा विकास गर्नुपर्छ। १०० बिलियन डलर इकोनोमी र डबल डिजिट ग्रोथ लक्ष्यसँग यो विषय प्रत्यक्ष रूपमा जोडिएको छ। त्यसका लागि आवश्यक पुँजी कसरी परिचालन गर्ने भन्ने विषय त्यति नै महत्त्वपूर्ण छ।

त्यसको एउटा प्रमुख उत्तर हो फराकिलो विविध विश्वसनीय दीर्घकालीन पुँजी बजार। हामीले हासिल गरेको प्रगति पनि उल्लेखनीय छ। यस क्रममा नेपालको पुँजी बजारले पछिल्ला वर्षमा गरेका विस्तारलाई हामीले सकारात्मक रूपमा लिनुपर्छ। आज पनि ७५ लाख भन्दा बढी डिम्याट खाता र ६५ लाख भन्दा बढी मेरो शेयरको खाता हुनु आफैमा ठुलो परिवर्तन हो। एक दशक अगाडीको अवस्थासँग तुलना गर्दा यो ठुलो उपलब्धि हो। त्यसैगरी हालसम्म नेपालको शेयर बजारमा बजार पुँजीकरण जिडिपीको करिब ६६ प्रतिशतको हाराहारीमा पुगेको छ। यसले नेपालको पुँजी बजार अर्थतन्त्रको सीमान्त हिस्सा रहेन यो अर्थतन्त्रको महत्त्वपूर्ण अङ्ग बनेको छ। तर हाम्रो दृष्टिकोण पनि त्यही अनुपातमा परिवर्तन हुनुपर्छ। प्रश्न केवल नेप्से कति बढ्यो भन्ने भन्दा पनि कति नयाँ उद्योग पुँजी बजारमा ल्याएर कति दीर्घकालीन पुँजी परिचालन भयो, कति नयाँ लगानी भयो, कति रोजगारी सिर्जना भयो, कति उत्पादन र निर्यात बढ्यो भन्ने प्रश्न हुनुपर्छ।
यदि पुँजी बजार बढिरहेको छ, तर त्यसको प्रभाव वास्तविक अर्थतन्त्रमा देखिँदैन भने हाम्रो पुँजी बजारको विकास अधुरो हुन्छ। पुँजी बजार अर्थतन्त्रको ऐना हो भने त्यसमा अर्थतन्त्रको वास्तविक संरचना पनि देखिनु पर्छ। नेपालको वर्तमान पुँजी बजारलाई हेर्दा एउटा महत्त्वपूर्ण संरचनागत प्रश्न छ। नेपालको जिडिपीमा कृषिको योगदान करिब २५ प्रतिशत छ। तर हाम्रो पुँजी बजारमा कृषि तथा उद्योगमा आधारित उद्योग प्रतिनिधित्व अत्यन्तै न्यून छ। बैंक तथा वित्तीय संस्था, बीमा क्षेत्र नेप्सेको कुल बजार पुँजीकरणको करिब ५२ प्रतिशत हिस्सा ओगटेको छ।जलविद्युत क्षेत्रको करिब १६ प्रतिशत थप्दा यी दुवै क्षेत्रले बजारको झन्डै ६८ प्रतिशत हिस्सा ओगटेको छ। यसको अर्थ बैंकिङ्ग र जलविद्युत क्षेत्रको महत्त्व कम हो भन्ने होइन, यी दुवै नेपालको विकासका अत्यन्तै महत्त्वपूर्ण क्षेत्रहरू हुन्। नेपालको अर्थतन्त्र जति विविध कृत छ। हाम्रो अर्थतन्त्र त्यति नै विविध कृत छ कि छैन भन्ने हो। उत्पादनमूलक उद्योग, पर्यटन, कृषि, सूचना, प्रविधि, निर्यातमुखी उद्योग तथा नयाँ उद्यमहरूको उपस्थिति तुलनात्मक रूपमा अझै कमजोर छ। त्यसैले हामीले बजार पुँजीकरण मात्रै बढाउने होइन मार्केट ‘डाइर्भसिटी’ पनि बढाउने दिशामा जानुपर्छ।
किनकि अत्यधिक सेक्टरल कन्टरशेनले नै सिस्टमिक रिक्स पनि बढाउन छ। कुनै एउटा क्षेत्रमा प्राकृतिक विपत्ति, वित्तीय दबाब, बजारमा समस्या आउँदा त्यसको प्रभाव समग्र बजारमा पर्न सक्छ। त्यसैले हामीलाई ठुलो मात्रामा होइन ‘डाइभर्सिफाइड लेजिलेनट’ क्यापिटल मार्केट चाहिन्छ। उत्पादनशील क्षेत्रलाई पुँजी बजारमा ल्याउनु पर्छ। उत्पादन, कृषि, टुरिजम, आइटी, एक्सपर्ट ओरिएन्टेड इन्डस्ट्रीजलाई सूचीकरण र इक्विटी क्यापिटलको परिचालन गर्न प्रोत्साहन गर्नुपर्छ। विशेषगरी एसएमईज एक्सचेन्जलाई प्रभावकारी बनाउँदै साना तथा मझौला उद्यमलाई बैंकको ऋणमा मात्रै निर्भर रहने अवस्थाबाट बाहिर ल्याउनु पर्छ। नेपालको बन्ड डेब्ट मार्केटलाई विस्तारित बनाउनुपर्छ। ठुला ऊर्जा तथा औद्योगिक परियोजनाको रजिष्ट्रसन पिरियड लामो हुन्छ। यस्ता परियोजनालाई केवल छोटो समय बैंक लेन्डिङबाट मात्र वित्तीयकरण गर्न कठिन हुन्छ। त्यसैले कर्पोरेट बन्ड इन्फ्रास्ट्रक्चर बन्ड तथा ग्रिन बोन्ड जस्ता उपकरणको अत्यन्तै आवश्यक छ। इक्विटी मार्केट र डेट मार्केट दुवैलाई समान प्राथमिकताका साथ विकास गर्नुपर्छ। त्यस्तै, संस्थागत लगानीकर्ताको भूमिका अझ बलियो बनाउनुपर्छ। म्युचुअल फण्ड इन्स्योरेन्स कम्पनी, कर्मचारी सञ्चय कोष, नागरिक लगानी कोष तथा सामाजिक सुरक्षा कोष, संस्थागत लगानीकर्तालाई दीर्घकालीन स्थिर पुँजीका रूपमामा अझै सक्रिय बनाउन सकिन्छ।
यसले बजारमा स्थायित्व ल्याउनुका साथै दीर्घकालीन परियोजनामा आवश्यक पुँजी परिचालन गर्न सहयोग गर्नेछ। रेगुलेटर र इन्ड्रस्टीबीच संस्थागत संवाद आवश्यक छ ।निजी क्षेत्र सेबोन, नेप्से, नेपाल राष्ट्र बैंक, नियमित स्ट्रक्चर संवादको व्यवस्था हुनुपर्छ। नीति बनिसकेपछि प्रतिक्रिया लिने भन्दा पनि नीति निर्माणकै चरणमा उद्योग र लगानीकर्ताको आवाज सुन्ने प्रणालीकोको विकास गर्नुपर्छ। नियमन आवश्यक छ तर नियमनको उद्देश्य बजारलाई नियन्त्रण गर्नु मात्रै होइन नियमनको अन्तिम उद्देश्य बजारको विकासमा विश्वास, पारदर्शिता, स्थायित्व, लगानीको संरक्षण नव प्रवद्र्धन सुनिश्चित गर्नु पनि हो। त्यस्तै, विश्वभर रहेका गैह्र आवासीय नेपालीहरूको पुँजीलाई नेपालको पुँजी बजारसँग जोड्ने, स्पष्ट र विश्वसनीय व्यवस्था आवश्यक छ। एनआरएनले नेपालमा लगानी गर्दा आफ्नो लगानी र प्रतिफल निश्चित प्रक्रियामार्फत निश्चित अवधिपछि सहज रूपमा रिप्याटेड गर्ने सक्ने व्यवस्था विश्वास हुनुपर्छ। विश्वास निर्माण गर्न सकियो भने डायस्पोरा क्यापिटल नेपालको आर्थिक रूपान्तरणको महत्त्वपूर्ण स्रोत बन्न सक्छ।
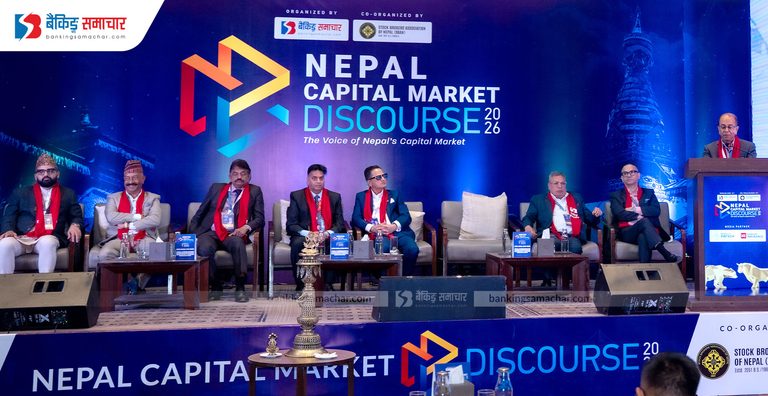
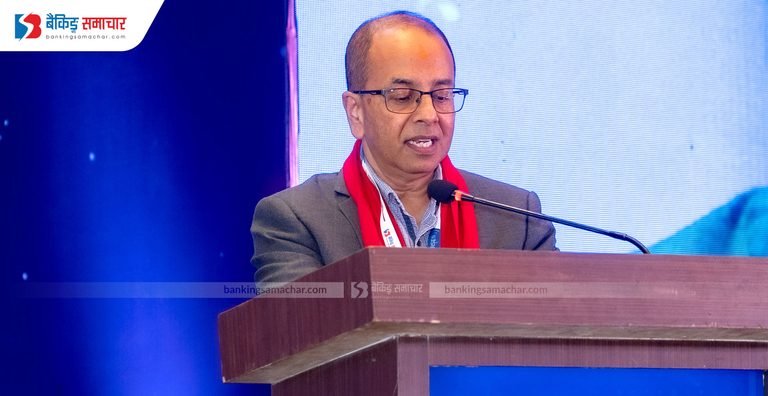
(नेपाल उद्योग परिसंघका अध्यक्ष विरेन्द्रराज पाण्डेले नेपाल क्यापिटल मार्केट डिस्कोर्श २०२६ को उद्घाटन सत्रमा राखेको मन्तव्य)
 About Us
प्रतिक्रिया