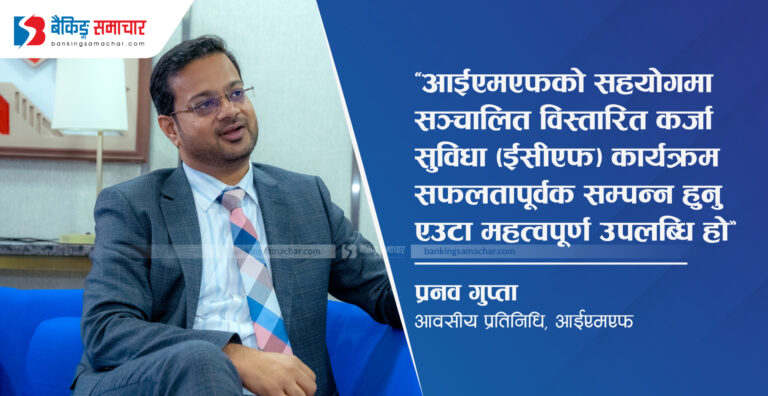



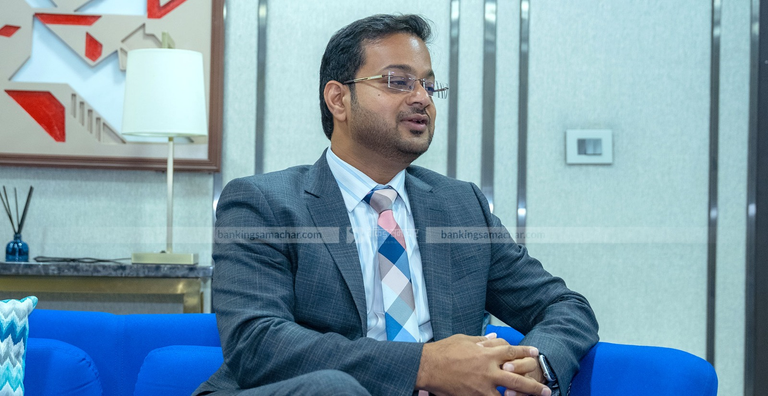
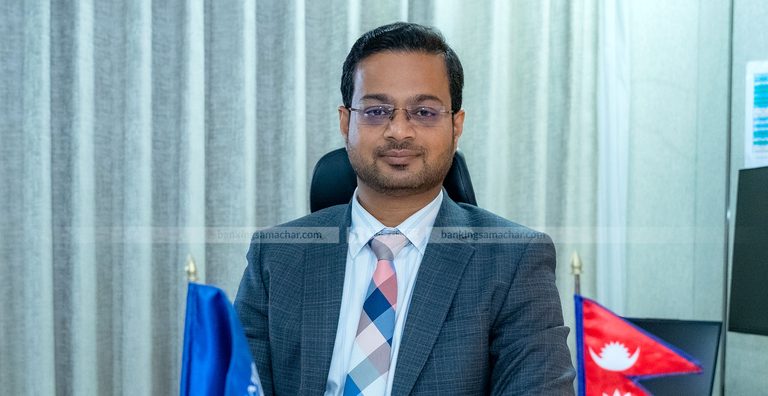
नेपालले ६ सेप्टेम्बर १९६१ मा अन्तर्राष्ट्रिय मुद्रा कोष (आईएमएफ) को सदस्यता लिए यता नेपाल र आईएमएफबीचको साझेदारीले ६५ वर्ष पूरा गरेको छ। साेही अवसरमा हामीले नेपालका लागि आईएमएफका आवासीय प्रतिनिधि प्रणव कुमार गुप्तासँग नेपालको आर्थिक परिदृश्य, सुधारका प्राथमिकता तथा उदीयमान चुनौतीहरूबारे कुराकानी गरेका छौँ।
गुप्तासँग आईएमएफमा १५ वर्षभन्दा बढीको कार्यानुभव छ। उनी समष्टिगत आर्थिक नीति, आईएमएफका ऋण सहायता कार्यक्रम तथा क्षमता विकासका क्षेत्रमा गहिरो विशेषज्ञता राख्छन्। आफ्नो व्यावसायिक यात्रामा उनले आर्मेनिया, भारत, मलावी, मङ्गोलिया, रुवान्डा र जाम्बियालगायत विभिन्न देशहरूमा काम गरेका छन्। एक स्थापित अर्थशास्त्री तथा अनुसन्धानकर्ताका रूपमा उनका अन्तर्राष्ट्रिय अर्थशास्त्र र समष्टिगत आर्थिक विषयसम्बन्धी अनुसन्धान तथा लेखहरू प्रतिष्ठित शैक्षिक जर्नलहरूमा प्रकाशित भएका छन्।

हामीसँगकाे कुराकानीमा उनले नेपालमा बसोबास र कार्यरत रहँदाका आफ्ना अनुभवहरू साझा गरेका छन्। साथै, हालैको बाढी र त्यसका आर्थिक प्रभावबारे आफ्नो दृष्टिकोण प्रस्तुत गर्दै सुशासन सुधार, वित्तीय क्षेत्रको सुदृढता, डिजिटल वित्त, वित्तीय नीति तथा विस्तारित कर्जा सुविधा कार्यक्रम सफलतापूर्वक सम्पन्न भएपछि नेपालसँग आईएमएफको भावी सहकार्यबारे आफ्ना विचार राखेका छन्।
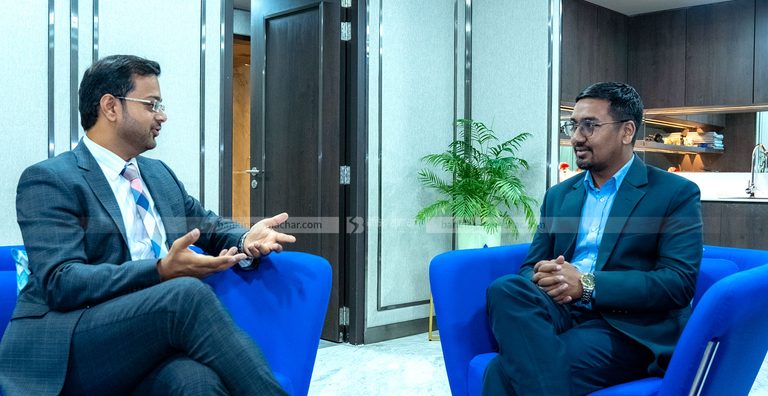
नेपालमा अहिलेसम्मको तपाईँको अनुभव कस्तो रह्यो ? नेपालका लागि अन्तर्राष्ट्रिय मुद्रा कोष (आईएमएफ) को आवासीय प्रतिनिधिका रूपमा आफ्नो भूमिकामा तपाईँलाई सबैभन्दा मन पर्ने पक्ष के हो ?
म डिसेम्बर २०२४ मा आईएमएफको आवासीय प्रतिनिधिका रूपमा काम गर्न वाशिङ्टन डी.सीबाट नेपाल आएको हुँ। यहाँको बसाइ र काम दुवै मेरा लागि निकै सुखद, अर्थपूर्ण र सिकाइपूर्ण अनुभव बनेका छन्। व्यावसायिक दृष्टिले नेपाल असाध्यै रोचक देश हो। एकातिर देशले महत्त्वपूर्ण सुधारहरू अघि बढाइरहेको छ भने अर्कोतिर आफ्नै किसिमका अवसर र चुनौतीहरूको सामना पनि गरिरहेको छ। त्यसैले नेपालको आर्थिक तथा नीतिगत यात्रालाई नजिकबाट बुझ्ने अवसर पाउनु मेरा लागि निकै महत्त्वपूर्ण छ।
मेरो कामको सबैभन्दा मन पर्ने पक्ष भनेको विभिन्न क्षेत्रका मानिसहरूसँग खुला र स्पष्ट संवाद गर्न पाउनु हो। सरकार, निजी क्षेत्र, विश्वविद्यालय, अनुसन्धान संस्था, थिंक ट्याङ्क र नागरिक समाजका प्रतिनिधिहरूसँग नियमित रूपमा विचार आदानप्रदान गर्ने अवसर मिल्छ। यस्ता संवादहरूले मलाई नेपाललाई अझ नजिकबाट बुझ्न र यहाँका नीतिगत चुनौती तथा सम्भावनाबारे गहिरो बुझाइ बनाउन धेरै सहयोग गरेका छन्।
कामबाहेक पनि नेपालको प्राकृतिक सौन्दर्यले मलाई सधैँ आकर्षित गर्छ। मैले देशका विभिन्न भाग घुम्ने अवसर पाएको छु र काठमाडौं उपत्यका आसपासका केही पदयात्रा पनि गरेको छु। हालै मेरी श्रीमती र म जामाचो गुम्बासम्म पदयात्रा गएका थियौँ। त्यहाँको प्राकृतिक सौन्दर्य र माथिबाट देखिने उपत्यकाको मनमोहक दृश्यले हामीलाई निकै प्रभावित बनायो। अब हामी आगामी महिनाहरूमा अन्नपूर्ण आधार शिविरसम्म पदयात्रा गर्ने योजना बनाइरहेका छौँ। समग्रमा भन्नुपर्दा, नेपालमा बस्न र काम गर्न पाउनु मेरा लागि अवसर र खुसीको विषय भएको छ।
हालैको बाढीले नेपालको अर्थतन्त्रमा कस्तो असर पारेको छ ? यस विपत्तिको सामना गरिरहेका सरकारी निकायहरूलाई आईएमएफले कस्तो सहयोग गरिरहेको छ?
सबैभन्दा पहिले, केही दिनअघि आएको विनाशकारी बाढीका कारण भएको जनधन र जीविकोपार्जनको दुःखद क्षतिप्रति म नेपालका जनताप्रति हार्दिक समवेदना व्यक्त गर्न चाहन्छु। यस विपत्तिको मानवीय क्षति निकै गम्भीर छ। त्यसबाहेक बाढीले प्रभावित क्षेत्रका पूर्वाधार, घर, कृषि भूमि र आर्थिक गतिविधिमा पनि ठुलो क्षति पुर्याएको छ। पूर्वाधारमा भएको क्षतिलाई हेर्दा आकस्मिक बाढीको समग्र अर्थतन्त्रमा पर्ने असर पनि धेरै हुन सक्छ।
यस कठिन परिस्थितिमा सरकारलाई सहयोग गर्न हामी तयार छौँ। अहिले हाम्रो ध्यान विपत्तिको वास्तविक असर बुझ्ने र सरकारले गरिरहेको क्षति तथा आवश्यकता मूल्याङ्कनमा सहयोग गर्ने विषयमा केन्द्रित छ। पुनः स्थापना तथा पुनर्निर्माणका प्रयासमा सहयोग पुर्याउन हामी नेपाल सरकार र अन्य विकास साझेदारहरूसँग नजिकबाट काम गरिरहनेछौँ। आवश्यकता परेमा नेपालले आईएमएफको द्रुत कर्जा सुविधा, अर्थात् (आरसीएफ), अन्तर्गत सहायता लिन सक्छ। प्राकृतिक प्रकोप वा अन्य आकस्मिक झट्काका कारण उत्पन्न भुक्तानी सन्तुलनसम्बन्धी तत्काल आवश्यकता पूरा गर्न यस सुविधाले सहुलियतपूर्ण वित्तीय सहायता उपलब्ध गराउँछ। हाल आरसीएफ अन्तर्गत उपलब्ध हुने वित्तीय सहायतामा शून्य प्रतिशत ब्याजदर लागू हुन्छ। यसमा साढे पाँच वर्षको ग्रेस अवधि र दस वर्षको अन्तिम परिपक्वता अवधि रहेको छ।
नयाँ सरकार गठन हुँदा अर्थतन्त्र स्थिर हुने अपेक्षा गरिएको थियो। तर, व्यवसायीहरू सुशासनका नाममा आफूहरूलाई दुःख दिइएको गुनासो गरिरहेका छन्। लामो समयदेखि सुस्त रहेको अर्थतन्त्रलाई चलायमान बनाउन सरकारले के गर्नुपर्छ?
हामी विचाराधीन कानुनी मुद्दाहरूमा टिप्पणी गर्दैनौँ। तर, सशक्त निजी क्षेत्रको नेतृत्वमा समावेशी आर्थिक वृद्धि हासिल गर्न बलियो सुशासन अत्यन्त आवश्यक हुन्छ भन्ने हाम्रो बुझाइ छ। नेपालले केही क्षेत्रमा प्रगति गरेको छ। तर, सुशासन, भ्रष्टाचार नियन्त्रणसम्बन्धी व्यवस्था र सार्वजनिक सेवा प्रवाहमा रहेका कमजोरीहरू अझै पनि देशको विकासमा दीर्घकालीन संरचनात्मक अवरोध बनेका छन्। त्यसैले बढी पारदर्शिता, अझ पूर्वानुमानयोग्य र नियममा आधारित प्रशासन, बलिया संस्था तथा कानुनको प्रभावकारी कार्यान्वयन आवश्यक छन्। यस्ता सुधारहरूले अनिश्चितता कम गर्न र सरकारका नीतिप्रति विश्वास बढाउन मद्दत गर्छन्। वास्तवमा, हाम्रो हालैको अनुभवजन्य विश्लेषणले सुशासनसम्बन्धी सुधारको आर्थिक प्रभाव निकै ठुलो हुन सक्ने देखाएको छ।
सार्वजनिक लगानीको दक्षता बढाउने, मूल्य अभिवृद्धि कर अर्थात् भ्याट सङ्कलनलाई बलियो बनाउने र निजी लगानीमा रहेका विकृति तथा अवरोध कम गर्ने सुधारहरू कार्यान्वयन गर्न सके आगामी दस वर्षमा वास्तविक कुल गार्हस्थ्य उत्पादन १३ प्रतिशतले बढ्न सक्ने हाम्रो विश्लेषणले देखाउँछ। अब प्रश्न उठ्छ, के गर्न सकिन्छ? सरकारले सुशासन सुधारलाई प्रमुख प्राथमिकताका रूपमा पहिचान गर्नु सही कदम हो। सरकारी निकायहरूको अनुरोधमा आईएमएफले नेपालका लागि सुशासन तथा भ्रष्टाचारसम्बन्धी निदान अध्ययन गरिरहेको छ। हामी यसको प्रतिवेदन चाँडै सरकारलाई बुझाउने अपेक्षामा छौँ।
यस मूल्याङ्कनले राज्यका चार वटा प्रमुख कार्यक्षेत्रमा ध्यान दिएको छ। ती हुन्: राजकोषीय सुशासन, कानुनको शासन, वित्तीय क्षेत्रको नियमन तथा सुपरिवेक्षण, सम्पत्ति शुद्धीकरण तथा आतङ्कवादमा वित्तीय लगानी निवारणसम्बन्धी व्यवस्था, अर्थात् एएमएल/सीएफटी। यसका साथै भ्रष्टाचार नियन्त्रणसम्बन्धी समग्र संरचना कति प्रभावकारी छ भन्ने विषय पनि अध्ययनमा समेटिएको छ। यस प्रतिवेदनले सुशासनलाई थप बलियो बनाउन, व्यावसायिक वातावरण सुधार गर्न र नेपालको दीर्घकालीन आर्थिक वृद्धिको सम्भावनालाई टेवा पुर्याउन ठोस तथा प्राथमिकता क्रममा आधारित सिफारिसहरू दिनेछ। अन्ततः दिगो आर्थिक वृद्धिका लागि बलियो सुशासन र गतिशील निजी क्षेत्र दुवै चाहिन्छ। हाम्रो लक्ष्य पारदर्शी, निष्पक्ष र पूर्वानुमानयोग्य संस्थागत व्यवस्था निर्माण गर्नु हो। यस्तो व्यवस्थाले व्यवसायहरूलाई आत्मविश्वासका साथ लगानी गर्न, रोजगारी सिर्जना गर्न र नेपालको दीर्घकालीन विकासमा योगदान दिन प्रोत्साहित गर्छ।
नेपालले हाल उपयोग गरिरहेको विस्तारित कर्जा सुविधा (ईसीएफ) का नियम, सर्त र वास्तविक लाभलाई आईएमएफले कसरी मूल्याङ्कन गर्छ ?
आईएमएफको विस्तारित कर्जा सुविधा, प्रभर्टी रिडक्सन एन्ड ग्रोथ ट्रस्ट (पीआजीटी) अन्तर्गत उपलब्ध ऋण सुविधाहरूमध्ये एक हो। न्यून आय भएका सदस्य राष्ट्रहरूलाई सहुलियतपूर्ण वित्तीय सहायता उपलब्ध गराउने आईएमएफको यो प्रमुख माध्यम हो। यस सुविधाको उद्देश्य लामो समयदेखि भुक्तानी सन्तुलनसम्बन्धी समस्या सामना गरिरहेका योग्य देशहरूलाई आर्थिक कार्यक्रम कार्यान्वयन गर्न सहयोग गर्नु हो। यस्ता कार्यक्रमले अर्थतन्त्रलाई स्थिर र दिगो अवस्थामा पुर्याउने तथा गरिबी न्यूनीकरण र आर्थिक वृद्धिमा बलियो एवं दीर्घकालीन प्रगति हासिल गर्ने लक्ष्य राख्छन्।
ईसीएफ अन्तर्गत उपलब्ध हुने वित्तीय सहायता अत्यन्तै सहुलियतपूर्ण हुन्छ। नेपालजस्ता न्यून आय भएका देशका लागि ईसीएफ ऋणमा हाल शून्य प्रतिशत ब्याजदर लागू हुन्छ। यसमा साढे पाँच वर्षको ग्रेस अवधि र दस वर्षको अन्तिम परिपक्वता अवधि छ। सदस्य राष्ट्रहरूको आवश्यकता समयअनुसार परिवर्तन भइरहन्छ। त्यसैले हाम्रा ऋण सुविधा प्रभावकारी रहून् र सदस्य राष्ट्रका बदलिँदा आवश्यकतालाई सम्बोधन गर्न सकुन् भन्ने सुनिश्चित गर्न हामी समय समयमा तिनको समीक्षा र सुधार पनि गर्छौँ।
ठुला वाणिज्य बैंकहरूको आधिकारिक ऋण पोर्टफोलियो समीक्षा हालै सम्पन्न भएको छ। यसले खराब कर्जाबारे के देखायो ? बैंकहरूले खराब कर्जालाई लुकाउन कर्जा नवीकरण मात्र गरिरहेका छन् भन्ने आईएमएफको शङ्का गलत थियो ?
बैंकिङ्ग क्षेत्रको विस्तृत विश्लेषणका लागि ऋण पोर्टफोलियो समीक्षा, (लोन पोर्ट फोलियो रिभ्यू) गर्न सिफारिस गर्दा त्यसबाट के नतिजा आउला भन्नेबारे हामीले पहिले नै कुनै निष्कर्ष बनाएका थिएनौं। त्यसैले आईएमएफको चासो सही थियो वा गलत थियो भनेर यसलाई चित्रण गर्नु उपयुक्त हुँदैन। बरु, लोन पोर्टफोलियो रिभ्यूले ऋण वर्गीकरण, सम्भावित नोक्सानीका लागि गरिने व्यवस्था र समग्र कर्जा अभ्यासलाई अझ गम्भीरतापूर्वक हेर्नुपर्ने आवश्यकता देखाउने महत्त्वपूर्ण प्रमाण उपलब्ध गराएको छ।
हालै प्रकाशित नेपाल राष्ट्र बैंकको बैंक सुपरिवेक्षण प्रतिवेदनले पनि कर्जा नवीकरण गर्ने अभ्यास र कर्जा प्रवाहपछि गरिने सीमित अनुगमनबारे उल्लेख गरेको छ। यसले बैंकिङ्ग क्षेत्रमा केही चिन्ताजनक अभ्यास रहेको संकेत गर्छ। यी विषय उठाउनुको उद्देश्य कहिल्यै पनि बैंकहरूको आलोचना गर्नु होइन। हाम्रो उद्देश्य जोखिमलाई समयमै पहिचान गरेर त्यसको समाधान खोजियोस् भन्ने हो।
समस्याग्रस्त कर्जालाई पारदर्शी रूपमा पहिचान गर्नु, सम्भावित नोक्सानीका लागि पर्याप्त रकम छुट्याउनु र प्रभावकारी सुपरिवेक्षण कायम गर्नु बैंकिङ्ग प्रणालीप्रतिको विश्वास जोगाउन तथा वित्तीय स्थायित्व सुरक्षित राख्न आवश्यक छन्। अबको प्राथमिकता नेपाल राष्ट्र बैंकले तयार गरेको लोन पोर्टफोलियो रिभ्यूपछिको कार्य योजना कार्यान्वयन गर्नु हुनुपर्छ। आवश्यक ठाउँमा नोक्सानीलाई समयमै पहिचान गर्ने, सुपरिवेक्षण अभ्यासलाई बलियो बनाउने तथा कर्जा स्वीकृति र कर्जा अनुगमनमा रहेका कमजोरी हटाउने काममा ध्यान दिनुपर्छ। यस प्रक्रियाले अन्ततः नेपालको बैंकिङ्ग प्रणालीलाई अझ बलियो, उत्थानशील र विश्वासिलो बनाउन मद्दत गर्नेछ।
बैंकहरूको खराब सम्पत्ति व्यवस्थापन गर्न नेपालले विशेष कम्पनी स्थापना गर्न साँच्चिकै आवश्यक छ ? अहिले बैंकहरूसँग रहेको बिक्री नभएको गैरबैंकिङ्ग सम्पत्तिको अनुपात दोहोरो अंकमा समेत पुगेको छैन। भारतले भने यस्तो अनुपात दोहोरो अंकमा पुगेपछि मात्र सम्पत्ति व्यवस्थापन कम्पनी स्थापना गरेको थियो।
तपाईँले देख्नुभएजस्तै जुलाई २०२६ मा निष्क्रिय कर्जाको अनुपात बढेर ५.६ प्रतिशत पुगेको छ, जुन एक वर्षअघि ४.६ प्रतिशत थियो। गैरबैंकिङ्ग सम्पत्ति पनि बढेर करिब ५७ अर्ब रुपैयाँ पुगेको छ। त्यसका साथै हालैको ऋण पोर्टफोलियो समीक्षाले सम्पत्तिको गुणस्तरमा रहेका विभिन्न अन्तर्निहित कमजोरीहरू पहिचान गरेको छ। यी तथ्यहरूले वित्तीय प्रणाली अझै दबाबमा रहेको र सम्पत्तिको गुणस्तरसम्बन्धी चासो महत्त्वपूर्ण रहेको देखाउँछन्।
यही सन्दर्भमा सरकारी निकायहरूले सम्पत्ति व्यवस्थापन कम्पनी, अर्थात् एसेट म्यानेजमेन्ट कम्पनी (एएमसी), स्थापनाका लागि कानुनी आधार तयार गरिरहेका छन्। यो प्रक्रिया अत्यन्त सावधानीका साथ अगाडि बढाउन र अन्तर्राष्ट्रिय असल अभ्यासलाई समेट्न आवश्यक छ। राम्रोसँग संरचना र सञ्चालन गर्न सकिएमा मात्र एएमसीले बैंकहरूको वासलातबाट निष्क्रिय कर्जा हटाउन, बैंकहरूको ऋण प्रवाह गर्ने क्षमता पुनः स्थापित गर्न र वित्तीय प्रणालीप्रतिको विश्वास कायम राख्न सहयोग गर्न सक्छ।
तर, एएमसी सबै समस्या समाधान गर्ने कुनै जादुई उपाय होइन। यसले के गर्न सक्छ भन्नेबारे हाम्रो अपेक्षा व्यावहारिक हुनुपर्छ। सम्पत्तिको मूल्याङ्कन, अर्थतन्त्रको पुनरुत्थानको सम्भावना र एएमसी सञ्चालनका लागि आवश्यक वित्तीय स्रोतसम्बन्धी विवेकपूर्ण धारणाका आधारमा निर्णय लिनुपर्छ। एएमसीलाई प्रभावकारी बनाउनुअघि ऋण असुलीसम्बन्धी संरचनामा सुधार गर्नु पनि उत्तिकै आवश्यक छ। यसमा दामासाही तथा दिवालियापनसम्बन्धी कानुन सुधार गर्ने र बैंकहरूले आफ्नो स्वामित्वमा लिएका धितो बिक्री गर्न सक्ने गरी घरजग्गा बजारको कामकारबाहीलाई प्रभावकारी बनाउने विषय पर्छन्। एएमसी सम्बन्धी संरचनाले बैंकहरूलाई समयमै नोक्सानी पहिचान गर्नुपर्ने व्यवस्था गर्नुपर्छ। खरिद मूल्य पर्याप्त छुटसहित निर्धारण गरिनुपर्छ र नगद असुलीलाई प्राथमिकता दिनुपर्छ। साथै, समस्याग्रस्त कर्जाको पुनः संरचना र समयमै समाधानका लागि प्रोत्साहन सिर्जना गर्न एएमसीको स्पष्ट समय सीमा पनि तय गरिनुपर्छ।
नेपालले डिजिटल बैंकिङ्ग विस्तार गरिरहेको छ, नियो बैंक सञ्चालनको तयारी गर्दैछ र आफ्नै केन्द्रीय बैंक डिजिटल मुद्रा (सीबीडीसी) ल्याउने सम्भावनाबारे पनि अध्ययन गरिरहेको छ। यसमा वास्तविक अवसर र जोखिम के छन् ?
विश्वको वित्तीय क्षेत्र तीव्र गतिमा परिवर्तन भइरहेको छ। डिजिटल भुक्तानी, केन्द्रीय बैंक डिजिटल मुद्रा, स्टेबलकोइन, वित्तीय सम्पत्तिको टोकनाइजेसन र अन्य धेरै क्षेत्रमा महत्त्वपूर्ण विकास भइरहेको छ। यी नवीनताले वित्तीय क्षेत्रमा ठुलो परिवर्तन ल्याउने सम्भावना बोकेका छन्। तर, नयाँ अवसरसँगै नयाँ जोखिम र चुनौती पनि आउँछन्। परिवर्तनको गति निकै तीव्र भएकाले आईएमएफले विश्वव्यापी स्तरमा यसका अवसर र जोखिम दुवैको सक्रिय रूपमा अध्ययन गरिरहेको छ।
नीति निर्माताहरूलाई यो तीव्र रूपमा बदलिँदो परिवेश बुझ्न सहयोग पुर्याउन हामीले विभिन्न अध्ययनपत्र, फिनटेकसम्बन्धी नोट तथा भर्चुअल सीबीडीसी ह्यान्डबुक प्रकाशित गरेका छौँ। नेपालमा पछिल्ला केही वर्षमा डिजिटल भुक्तानीको विस्तार उल्लेखनीय रहेको छ। घरपरिवार र व्यवसाय दुवैले डिजिटल भुक्तानीलाई व्यापक रूपमा अपनाएका छन्। सीबीडीसीका विषयमा आईएमएफको भूमिका यसको पक्ष वा विपक्षमा वकालत गर्नु होइन। हाम्रो भूमिका सम्भावित लाभ, जोखिम, विभिन्न डिजाइन विकल्प र आवश्यक पूर्व सर्तहरूको सावधानीपूर्वक मूल्याङ्कन गर्न सरकारी निकायहरूलाई सहयोग गर्नु हो। यसरी भविष्यमा गरिने कुनै पनि निर्णय पर्याप्त जानकारीमा आधारित हुन सक्छ र नेपालको विकास तथा वित्तीय स्थायित्वका लक्ष्यसँग मेल खान सक्छ। नेपाल राष्ट्र बैंकले यस क्षेत्रमा आईएमएफका विज्ञहरूबाट प्राविधिक सहयोग पनि प्राप्त गरेको छ।
सरकारले पर्याप्त कर संकलन गर्न कठिनाइ भोगिरहेको छ। बजेटको ठुलो हिस्सा दैनिक प्रशासनिक खर्चमा जान्छ र सडक, विमानस्थल वा जलविद्युत् आयोजनाजस्ता विकास निर्माणका कामका लागि पर्याप्त स्रोत बाँकी रहँदैन। नेपालले बढी राजस्व उठाएर विकास आयोजनामा खर्च गर्न कस्ता वित्तीय सुधार गर्नुपर्छ भन्ने आईएमएफको सुझाव छ ?
नेपालमा आन्तरिक राजस्व परिचालनलाई अझ बलियो बनाउने पर्याप्त सम्भावना छ। यसबाट अत्यावश्यक विकास खर्चका लागि बजेटमा थप ठाउँ सिर्जना गर्नुका साथै मध्यम अवधिको वित्तीय स्थायित्वलाई पनि सहयोग पुग्छ। उदाहरणका लागि, गत वर्ष अर्थमन्त्रालयले कर खर्चसम्बन्धी प्रतिवेदन प्रकाशित गरेको थियो। उक्त प्रतिवेदनले २०२४ मा विभिन्न कर छुट तथा सहुलियतका कारण करिब ३०० अर्ब रुपैयाँ राजस्व गुमेको अनुमान गरेको छ। यो कुल गार्हस्थ्य उत्पादनको करिब ५ प्रतिशत बराबर हो। त्यसमध्ये भ्याट छुटको हिस्सा सबैभन्दा ठुलो थियो।
त्यस्ता कर छुट र सहुलियतलाई थप व्यवस्थित तथा युक्तिसंगत बनाउन सके करको दर नबढाई पनि राजस्व बढाउन सकिन्छ। यसले कर प्रणालीलाई थप समान र पारदर्शी बनाउन पनि सहयोग गर्छ। अर्को महत्त्वपूर्ण चुनौती कर अनुपालनको हो। हाम्रो सन् २०२३ को कर प्रशासन निदान मूल्याङ्कन, अर्थात् ट्याक्स एडमिनिस्ट्रेसन डाइग्नोस्टिक एसेसमेन्टले विभिन्न प्रमुख कर शीर्षकमा अनुपालन दर तुलनात्मक रूपमा कम रहेको देखाएको छ। यसको अर्थ करको दायरा विस्तार गर्ने र राजस्व संकलन सुधार गर्ने पर्याप्त ठाउँ छ।
उदाहरणका लागि, सन् २०२३ को कर प्रशासन निदान मूल्याङ्कन प्रतिवेदनअनुसार व्यक्तिगत आयकरमा अनुपालन दर करिब ३३ प्रतिशत र संस्थागत आयकरमा करिब ४७ प्रतिशत थियो। त्यसैले करको आधार फराकिलो बनाउने उल्लेख्य सम्भावना छ। सरकारले बजेटमा उल्लेख गरेअनुसार कर अनुपालन र कर प्रशासन सुधार गरेर करको आधार विस्तार गर्ने प्रतिबद्धता जनाएको छ। यो सही दिशातर्फको महत्त्वपूर्ण कदम हो।
विस्तारित कर्जा सुविधा अन्तर्गतको कार्यक्रम अब सकिएको छ। अब आईएमएफ र नेपालबीचको सहकार्य कसरी अगाडि बढ्छ ?
आईएमएफको सहयोगमा सञ्चालित विस्तारित कर्जा सुविधा (ईसीएफ) कार्यक्रम सफलतापूर्वक सम्पन्न हुनु एउटा महत्त्वपूर्ण उपलब्धि हो। तर, यसको अर्थ आईएमएफ र नेपालबीचको सहकार्य समाप्त भएको भन्ने होइन। अहिलेको प्राथमिकता हालैको दुःखद विपत्तिपछि सरकारले तयार गर्ने प्रतिकार्यमा सहयोग गर्नु हो। नेपालसँगको हाम्रो साझेदारी बलियो छ र आगामी दिनमा पनि हामी सरकारी निकायहरूसँग नजिकबाट काम गरिरहनेछौँ।
नियमित आर्टिकल आइभि परामर्श, कार्यक्रमपछिको वित्तीय मूल्याङ्कन अर्थात् पोस्ट फाइनान्सिङ एसेसमेन्ट तथा क्षमता विकास र प्राविधिक सहयोगका विभिन्न कार्यक्रममार्फत हाम्रो सहकार्य जारी रहनेछ। यसका अतिरिक्त हामी सुशासन तथा भ्रष्टाचारसम्बन्धी निदान प्रतिवेदनमा पनि काम गरिरहेका छौँ। यो प्रतिवेदन चाँडै सरकारी निकायहरूसँग साझा गर्ने अपेक्षा छ। यसले नेपालका सुशासनसम्बन्धी चुनौतीहरूको विस्तृत मूल्याङ्कन गर्नुका साथै आगामी सुधारका प्रयासलाई दिशा दिन सहयोग गर्नेछ।
व्यापक रूपमा हेर्दा नेपाल र आईएमएफबीच ६ दशकभन्दा लामो समयदेखि निकट साझेदारी रहँदै आएको छ। नेपाल सन् १९६१ मा आईएमएफको सदस्य बने यता दुवै पक्षले निरन्तर सहकार्य गर्दै आएका छन्। हामी यही बलियो आधारमा आगामी सहकार्यलाई अगाडि बढाउन चाहन्छौँ। समष्टिगत आर्थिक स्थायित्व थप बलियो बनाउन, वित्तीय क्षेत्रको उत्थानशीलता बढाउन तथा उच्च, समावेशी र दिगो आर्थिक वृद्धिलाई प्रवर्द्धन गर्न नेपालको प्रयासमा आईएमएफले सहयोग जारी राख्नेछ।
(:– यो अन्तर्वार्ता मूल रूपमा अङ्ग्रेजी भाषामा लिइएको हो। यसको नेपाली अनुवाद एआईको सहायता मार्फत तयार गरिएको हो)
 About Us
प्रतिक्रिया