


बैंकिङ्ग क्षेत्र नीतिमा बसेर काम गर्दै आइरहेको छ। बैंकिङ्ग क्षेत्र महत्त्वपूर्ण क्षेत्र हो। यसमा आएको कमजोरीले अर्थतन्त्रमालाई कमजोर बनाउँछ। यस क्षेत्रमा कमजोरी छैन र यसमा भोलि हामी सही बाटोमा हिड्यौं भने हामी रिकभर गर्न सक्छौँ। हामी रिकभर गर्न सक्ने अवस्थामा छौ भन्ने जानकारी सबै सरोकारवालालाई दिनुपर्नेछ। यतिबेला नेपालको हरेक क्षेत्रमा अवसर नै अवसर छन्। एउटा कार्यक्रममा नेपालको अवसर र चुनौतीका विषयमा छलफल हुँदै थियो। सोही क्रममा चुनौतीका विषयमा छलफल भएपछि अवसर के के भन् भन्ने विषयमा कुराकानी भयो। त्यस समयमा अवसर नभएको हाम्रो देशमा त क्षेत्र नै रहेनछ। के किन भएन भन्दा हामीले ठिक समयमा ठिक तरिकाले सायद बुझ्न सकेनौँ। तर, आजको दिनमा हामीसँग एउटा बलियो सरकार छ। केही गरौँ भन्ने सबैको सोचाइ छ भने सही बाटोमा हिँड्ने हो भने हामीले यसलाई छिट्टै रिभाइभ गर्न सक्छौँ।
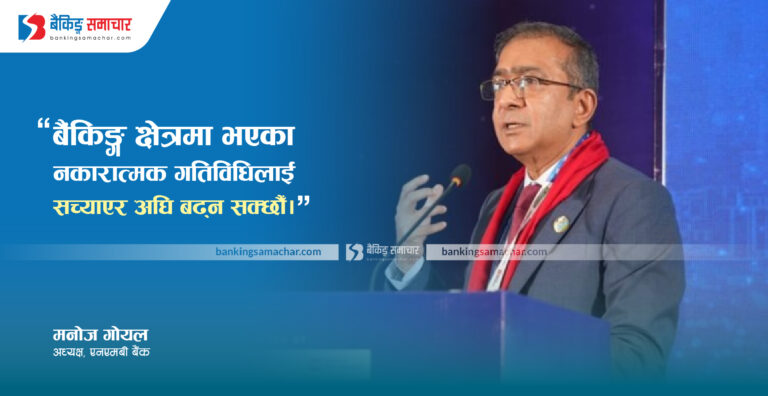
यस्तै, कुनै कुनै देशमा माइनिङ क्षेत्रमा लगानी फसेर बस्दा पुरै अर्थतन्त्र नै ध्वस्त भएको छ। हामी कहाँ त्यस्तो केही पनि छैन। यस्तो अवस्थामा हामीले दिनुपर्ने र लिनुपर्ने सूचना हाम्रो अर्थतन्त्रमा अवसर छ। यस्तै, हाम्रो अर्थतन्त्र रिभाइवल छ। साथै बैंकिङ्ग क्षेत्र सबैतिरबाट राम्रो छ। तर, अहिलेको डाटा हेर्ने हो भने बैंकिङ्ग क्षेत्र अप्ठ्यारोमा छ भन्ने देखिन्छ। अहिले देखिएको समस्या ज्वरो जत्तिको हो। यसको उपचार सहजै गर्न सकिन्छ। बैंकिङ्ग क्षेत्रमा भएका नकारात्मक गतिविधिलाई सच्याएर अघि बढ्न सक्छौँ। त्यो भन्दै गर्दा कहिलेकाहीँ हामी केही कुराबाट हतोत्साहित पनि हुन पुग्छौँ।

उदाहरणका लागि संस्थापकहरूले अथवा शेयरधनीहरुले सही प्रतिफल पाएन। यता सर्वसाधारण लगानीकर्ताले भने अर्बौँ कमायो भनेर बैंकले चाहिँ हामीलाई लुट्यो दुख दियो भन्ने हुन्छ। तर, शेयरधनीको कुरा हामीले कमाउनै सकेनौ अरू क्षेत्रमा लगानी गरेको भए निस्किन पनि पाइने थियो भन्ने किसिमको हुन्छ। बैंकिङ्ग क्षेत्रमा लगानी गरेपछि राष्ट्र बैंकले रिटर्न प्रपर टेस्ट गरेर अर्को नल्याएसम्म हामीलाई बाहिर जान पनि नदिने र उचित प्रतिफल पनि नपाउने भनेपछि बैंकिङ्ग क्षेत्रमा अवसर छ तर, त्यो अन्य क्षेत्रको अवसरको पनि लगानीकर्ताले २०, २५, ३० वर्षसम्म बस्दा पनि नपाउनु भन्दा शेयरधनीले सही गरेको नगरेको सबैले आफै छुट्याउनु।
तर, नयाँ क्यापिटल, नयाँ सोच र नयाँ आउटलुकमा पुरानो शेयरधनीहरुलाई निस्किने बाटो दिने अथवा उहाँहरूलाई डायलट गर्न दिने माग हामीले गरिरहेका छौँ। यस्तो गर्दा अर्थतन्त्र पनि चलायमान बन्छ। अर्थतन्त्र चलायमान बन्दा क्यापिटल मुभमेन्ट हुन्छ। त्यसैले त्यसलाई हामीले रोकेर बस्नु हुँदैन। यस विषयको उठान हामीले धेरै पटक नै गरिसकेका छौँ। राष्ट्र बैंक ऐनमा सञ्चालक तथा सञ्चालकहरू नियुक्तिको कुराहरू पनि छन्। त्यसमा पनि स्पष्टता आवश्यक छ। कुनै सानो तिनो त्रुटिका कारणले कुनै राष्ट्रिय बैंकले यदि सचेत गराएको छ भने अयोग्य हुने हो। त्यो डरको माहौलमा काम गर्ने भन्दाखेरि अप्ठ्यारो हुन्छ । त्यसैले तिनीहरूलाई सुधारेर अघि बढ्नुपर्छ।
यस्तै, अहिले लोन लस प्रोभिजनिङको विषय पनि उठिरहेको छ। अहिलेको अर्थतन्त्रको अवस्थामा ५ प्रतिशतभन्दा बढीको प्रोभिजन भयो भने फेरी त्यसको ट्याक्समा हामीलाई सहजीकरण छैन। त्यो प्रभाव सर्वसाधारणको पैसामा नै पर्न जान्छ । त्यो कुनै बैंकको पैसामा रहँदैन। यस्तै, एसेट म्यानेजमेन्ट कम्पनी खोल्ने भन्ने कुरा आएको छ। पुस मसान्तसम्ममा खोल्ने विषय आए पनि अहिलेसम्म कुनै खास त्यस्तो विकास अथवा छलफल सुरु भएको छैन। छलफल गर्नुपर्ने समय आइसकेको छ। त्यसले बैंकहरुको जुन अहिलेको अवस्था जुन छ, त्यसको ‘डिस्ट्रेस एसेट’लाई अलिकति व्यवस्थापन गर्न पाइयो भने राम्रो नतिजा आउँछ।
यता, केही दिन गएको रसुवा बाढीका कारण पनि बैंकहरुले केही गुमाएका छन्। बैंकबाट कर्जा लिएका ऋणीहरूलाई असर पर्न गएको छ। बाढीबाट निक्षेपकर्ता सुरक्षित नै छन्। तर, ऋणीहरूमा जुन समस्या आएको छ। उहाँहरूको एसेटहरु गएको छ। त्यसलाई एक पटक राम्रोसँग एसेट एसेस गरेर एउटा प्रपर निकास दिने नै छौ भन्ने हाम्रो विश्वास छ। बैंक शेयर होल्डरको हैन निक्षेपकर्ताको भन्ने पनि एउटा भाष्य चलेको छ। बैंकले निक्षेपकर्ताको पैसा फर्काउनै पर्छ। आजको दिनमा कुनै पनि निक्षेपकर्तालाई कुनै पनि बैंकले कुनै शाखा गयो अब अब तपाईँको निक्षेप गयो भन्न सक्दैन। तर, बैंकको ऋणीको अवस्थामा समस्या आए त्यो बैंकको पनि लस हुन्छ।
(गोयलले सीबीफीनले बुधबार काठमाडौंमा आयोजना गरेको अन्तरक्रिर्यात्मक कार्यक्रममा राखेको मन्तव्यमा आधारित)
 About Us
प्रतिक्रिया