


काठमाडौं – मर्चेन्ट बैंकरहरूको काम समस्या व्यवस्थापन र सेयर रजिस्ट्रारमा मात्रै सीमित छैन । मर्चेन्ट बैंकरलाई इन्भेस्टमेन्ट बैंकिङ्ग उद्योगको नलेज सेन्टरका रूपमा हेर्न सकिन्छ । शेयरको ‘डिम्याट्रियलाइजेसन’सगैँ बजारमा पुँजी बजारमा संलग्न हुनेहरुको संख्या बढ्दै गइरहेको छ । यता लाइसेन्सिङको व्यवस्था भएपछि नयाँ मर्चेन्ट बैंकिङ्ग संस्थाहरू बजारमा आउन थालेका छन् ।
जसले गर्दा अहिले हामीसँग नलेज–बेस्ड उद्योग निर्माण भएको छ । अहिले मर्चेन्ट बैंकिङ्ग उद्योगले पुँजी बजारमा सकारात्मक योगदान गरिरहेको छ । विशेषगरी इन्भेस्टमेन्ट बैंकिङ्ग उद्योगको रिसर्च र एडभाइजरीको पाटोमा मर्चेन्ट बैंकर एउटा महत्वपूर्ण ज्ञान केन्द्रका रूपमा स्थापित भएको छ । मर्चेन्ट बैंकरहरूले विभिन्न प्रकारका सूचना तथा विश्लेषण बजारमा प्रवाह गरिरहेका छन् । विभिन्न रिपोर्ट, रिसर्च र न्युजमार्फत बजारसम्बन्धी जानकारी सार्वजनिक गरिरहेको छ ।

आज नेपालको बजारमा के भइरहेको छ, विश्व बजारमा के भइरहेको छ, भ्यालुएसन कसरी गर्ने, त्यसको विस्तृत विश्लेषण गर्ने काम मर्चेन्ट बैंकरले गरिरहेको छ । मर्चेन्ट बैंकरले बजारमा कतिको प्रभावकारी रूपमा मार्केट दक्षता बढाउन सकेको छ भन्ने विषयमा थप छलफल आवश्यक छ । तर, समग्रमा मर्चेन्ट बैंकरहरूले पुँजी बजारका लागि सकारात्मक योगदान दिएको छ ।
अहिले वेल्थको परिभाषा नै परिवर्तन भइरहेको छ । ५० वर्षअघि वेल्थको परिभाषा जे थियो त्यो आज छैन । तीन सय, छ सय वा हजार वर्षअघि कसैसँग तामा हुँदा धनी मानिन्थ्यो । तर आज सम्पत्तिको स्वरूप त्यस्तो छैन । सम्पत्तिको अवधारणा निकै तीव्र गतिमा परिवर्तन भइरहेको छ । विशेषगरी एआई र प्रविधिको विकासले आगामी २०–३० वर्षमा सम्पत्तिको परिभाषा अझ व्यापक रूपमा परिवर्तन गर्ने सम्भावना छ ।
त्यसैले अब धन भनेको रियल इस्टेट मात्र भन्ने सोच्नु हुदैन् । अहिले पुँजी बजार रियल इस्टेट भन्दा व्यापक हुँदै गएको छ । यस वास्तविकतालाई सरकार, नियामक र पुँजी बजारमा संलग्न सबैले बुझ्न आवश्यक छ । आम नागरिक र संस्थाहरूले औसतभन्दा माथिको प्रतिफल हासिल गर्न सक्ने वित्तीय प्रणाली र बजार निर्माण गर्नुपर्छ । जसबाट मुद्रास्फीतिलाई पराजित गरी आफ्नो सम्पत्ति संरक्षण गर्न र आफ्नो लगानीलाई विविधीकरण गर्न सक्ने वातावरणको निर्माण गर्नुपर्छ ।
यसका लागि सबै पक्षमा सुधारको आवश्यकता छ । देश परिवर्तनको बाटोमा अघि बढिरहेको छ भने वित्तीय क्षेत्र र पुँजी बजारले पनि सोहीअनुसार आफूलाई परिवर्तन गर्दै अघि बढ्नुपर्छ । इन्भेस्टर एजुकेसन वास्तवमै जटिल विषय हो । कुनै कलेजमा गएर निश्चित समूहका व्यक्तिलाई भ्यालुएसन यसरी गर्ने भनेर सिकाउँदैमा उनीहरू ‘इन्फम्र्ड इन्भेस्टर’ बन्न सक्दैनन् । कलेजमा गई टेक्निकल एनालिसिस वा फन्डामेन्टल एनालिसिस सिकाएर मात्रै विद्यार्थीलाई ‘अब सेयर बजारमा गएर लगानी गर’ भन्न मिल्दैन ।
सबैभन्दा पहिले फाइनान्सियल फ्रिडम, फाइनान्सियल इन्डिपेन्डेन्स भनेको के हो भन्ने बुझाउन आवश्यक छ । यो विषय प्लस टु तहमा पुगेपछि मात्रै सिकाउने गर्नुहुँदैन । यसलाई क्रमिक रूपमा थ्योरी र व्यवहारिक ज्ञानका रूपमा सिकाइनुपर्छ । बच्चादेखि वृद्धसम्म सबैले वित्तीय ज्ञान हासिल गर्न आवश्यक छ । जीवन सञ्चालनका वित्तीय ज्ञान पनि अत्यन्त महत्वपूर्ण छ ।
सर्वसाधारणलाई आम्दानी, बचत, लगानी र वेल्थ क्रिएसनको सम्बन्ध बुझाउन सक्नुपर्छ । यो चुनौतीपूर्ण विषय हो, तर दीर्घकालीन रूपमा स्वस्थ पुँजी बजार निर्माण गर्न यसको विकल्प छैन । नेपाल धितोपत्र बोर्डले लगानीकर्ता शिक्षाको आवश्यकता आफ्नो नीतिमा समेटिसकेको छ । यो प्रयास कलेजका केही कार्यक्रममा सीमित हुनु हुँदैन । यसलाई क्रमशः करिकुलमको रूपमा विकास गर्दै रुट लेभलसम्म कसरी पुर्याउने भन्ने विषयमा ध्यान दिन आवश्यक छ ।
मर्चेन्ट बैंकरसहित सम्पूर्ण उद्योगका सहभागीहरूले यसमा थप योगदान गरेर लगानीकर्ता शिक्षा कार्यक्रमलाई अझ बलियो बनाउन सक्छन् । परिवर्तन कुनै जादुई तरिकाले हुँदैन, यो क्रमिक प्रक्रिया हो । तर, नेपालको पुँजी बजारमा पनि इन्फम्र्ड र लेसइन्फम्र्ड इन्भेस्टरको अनुपातलाई क्रमशः इन्फम्र्ड इन्भेस्टरतर्फ लैजान आवश्यक छ । बजार सधैं फन्डामेन्टल्सअनुसार मात्रै चल्दैन ।
बजारमा सेन्टिमेन्ट र लिक्विडिटीले पनि ठूलो प्रभाव पार्छ । धेरै अवस्थामा बजार फन्डामेन्टलभन्दा अगाडि सेन्टिमेन्ट र लिक्विडिटीको पछाडि दौडिन थाल्छ । हल्ला वा बजारको मनोभावनाका आधारमा लगानी निर्णय हुँदा बजारमा अनावश्यक भोलाटिलिटी बढ्न सक्छ । त्यसैले इन्फम्र्ड इन्भेस्टरको संख्या बढाउने नीति निर्माण गर्नुपर्छ ।
संस्थागत लगानीकर्तालाई पनि निश्चित रूपमा सूचीबद्ध इक्विटी र फन्डहरूमा लगानी गर्न प्रोत्साहन गर्ने व्यवस्था गर्न सकिन्छ । संस्थाको पुँजीको आकारअनुसार निश्चित प्रतिशत रकम सूचीबद्ध इक्विटी वा फन्डमा लगानी गर्नुपर्ने व्यवस्था गर्न सकिन्छ । तर, यो व्यवस्था एकैचोटि ठूलो अनुपातमा लागू गर्नु हुँदैन । क्रमशः अनुपात बढाउँदै लैजानुपर्छ ।
यसले बजारमा संस्थागत तथा इन्फम्र्ड इन्भेस्टरको उपस्थिति बढाउँछ । त्यसको परिणामस्वरूप बजार केवल सेन्टिमेन्टमा आधारित भएर चल्ने अवस्था कम हुँदै जान सक्छ । साथै, अनावश्यक भोलाटिलिटी पनि नियन्त्रण गर्न मद्दत पुग्छ । नेपालमा अहिले पनि पर्याप्त विकसित फिक्स्ड इन्कम मार्केट छैन । जबकि फिक्स्ड इन्कम आफैँमा एउटा ठूलो बजार हो । फिक्स्ड इन्कमले लगानीकर्तालाई प्राकृतिक हेज प्रदान गर्छ ।
इक्विटी बजारमा ठूलो भोलाटिलिटी हुन सक्छ, तर फिक्स्ड इन्कममा सामान्यतः तुलनात्मक रूपमा कम भोलाटिलिटी हुन्छ र निश्चित प्रतिफल आउने भएकाले लगानीकर्ताको पोर्टफोलियोलाई सन्तुलन दिन सहयोग गर्छ । त्यसैले नेपालको पुँजी बजारलाई थप परिपक्व बनाउन फिक्स्ड इन्कम बजारको विकास अत्यन्त आवश्यक छ । फिक्स्ड इन्कम बजार विकास गर्न पहिलो आवश्यकता भनेको नियमित र आवधिक रूपमा बन्ड इस्यु हुनु हो ।
केन्द्रीय बैंकले दुई वर्ष, पाँच वर्ष वा १० वर्ष अवधिका बन्डहरू नियमित रूपमा इस्यु गरिदिने हो भने बजारका सहभागीहरूले त्यसअनुसार आफ्नो लगानी योजना बनाउन सकिन्छ । फिक्स्ड इन्कम बजारलाई चलायमान बनाउन दीर्घकालीन परियोजनाको वित्तीय स्रोतलाई इक्विटी र बैंक लोनमा मात्र सीमित गर्नु हुँदैन । बन्डमार्फत पनि पुँजी जुटाउने व्यवस्था विस्तार गर्नुपर्छ । हाइड्रोपावर कम्पनीहरूले आफ्नो आवश्यक पुँजीको निश्चित हिस्सा बन्डमार्फत उठाउनुपर्ने वा उठाउन प्रोत्साहन गर्ने व्यवस्था गर्न सक्नुपर्छ ।
केन्द्रीय बैंकले कमर्सियल बैंकहरूलाई बन्ड इस्यु गर्न प्रोत्साहन वा व्यवस्था गरेजस्तै, अन्य उद्योग तथा दीर्घकालीन परियोजनाहरूले पनि बन्ड बजार प्रयोग गर्न सक्ने वातावरण निर्माण गर्नुपर्छ । यसले एकातर्फ लगानीकर्तालाई थप विकल्प दिन्छ भने अर्कोतर्फ नेपालको पुँजी बजारलाई इक्विटी–केन्द्रित बजारबाट विविधीकृत र परिपक्व वित्तीय बजारतर्फ लैजान सहयोग गर्छ ।
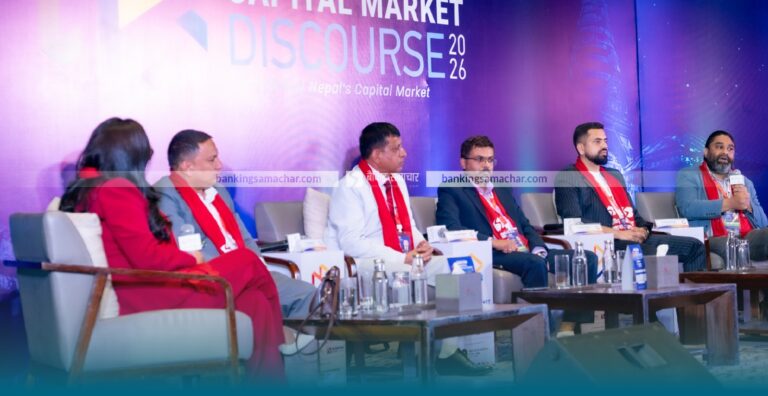
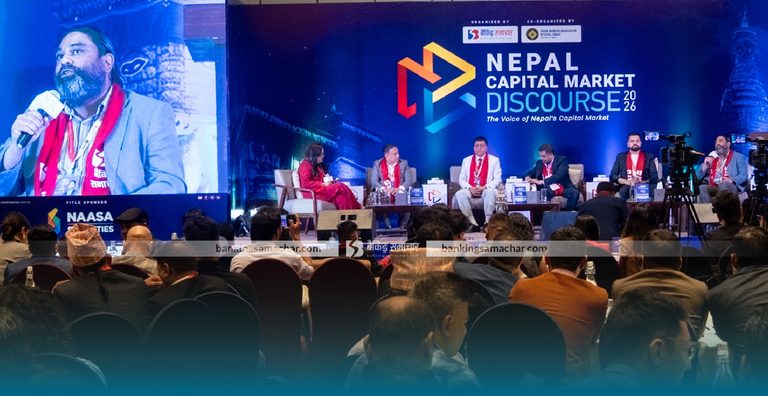
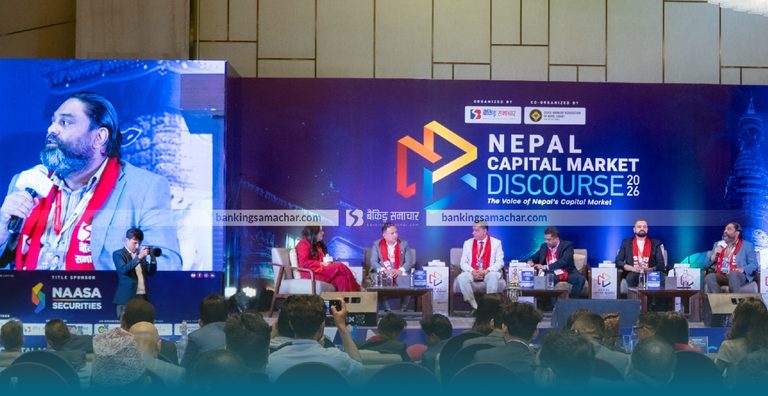
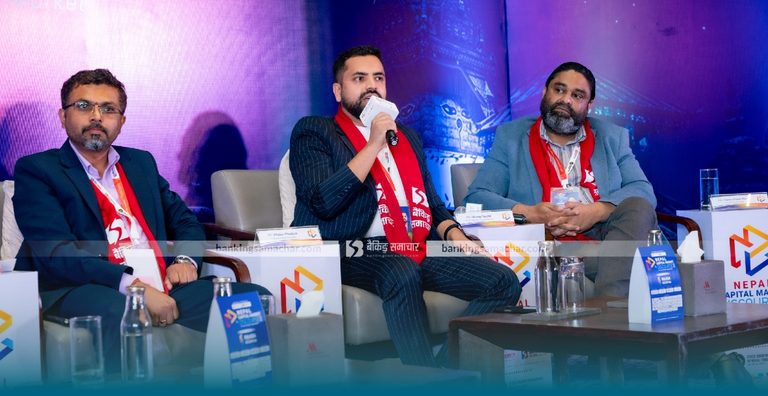
(नेपाल क्यापिटल मार्केट डिस्कोर्श २०२६ को दोस्रो सत्र ‘सचेत लगानीकर्ता, सबल पुँजी बजार – सचेतना र साक्षरताको भूमिका’ मा हिमालयन क्यापिटलका सीईओ परमेश्वर पन्तले राखेको विचार)
 About Us
प्रतिक्रिया