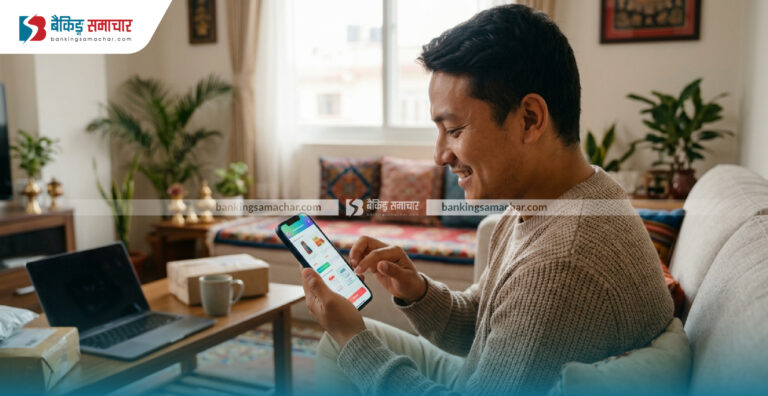



काठमाडौं – खल्तीमा पैसा छैन, तर आफूलाई चाहिएको सामान किन्नुपरेको छ ? पहिले यस्तो अवस्थामा पैसा जम्मा नभएसम्म पर्खिनुको विकल्प थिएन । अहिले भने सामान किनेर पैसा पछि तिर्न सकिने सुविधा नेपालमै विस्तार हुन थालेको छ। अर्थात्, आज सामान किन्ने र त्यसको मूल्य पछि किस्ताबन्दीमा तिर्ने अर्थात् ‘बाइ नाउ, पे लेटर’ (अहिले किन्ने, पछि तिर्ने) कल्चर नेपाली बजारमा भित्रिन थालेको छ ।
विश्वका धेरै मुलुकमा वर्षौँदेखि अभ्यासमा रहेको यो प्रणाली नेपालमा पनि विस्तार हुन थालेको हो । बैंक तथा वित्तीय संस्थासँगको सहकार्यमा नयाँ कम्पनीहरूले यस्तो सेवा दिन थालेपछि घर र गाडी खरिदमा मात्रै सीमित रहेको किस्ताबन्दी सुविधा अब मोबाइल, ल्यापटप, विद्युतीय स्कुटर, शिक्षा, स्वास्थ्य र दैनिक उपभोग्य वस्तुसम्म पुग्न थालेको छ ।
यसले नेपाली उपभोक्ताको किनमेल गर्ने शैलीमै परिवर्तन ल्याउने सम्भावना देखाएको छ । अब कुनै सामान किन्न आवश्यक रकम एकैपटक जुटाउन नसके पनि किस्ताबन्दीमा भुक्तानी गर्ने विकल्प उपलब्ध हुन थालेको छ । अझ शिक्षा र स्वास्थ्यजस्ता क्षेत्रमा समेत यस्तो सुविधा विस्तार हुन थालेपछि तत्काल रकम अभावकै कारण सेवा लिनबाट वञ्चित हुनुपर्ने अवस्थालाई केही सहज बनाउन सक्ने देखिन्छ ।
नेपालमा यसअघि पनि बैंकहरूले विभिन्न मोबाइल कम्पनीसँग सम्झौता गरेर मोबाइल खरिदमा किस्ताबन्दी सुविधा दिँदै आएका थिए । तर, त्यस्तो सुविधा सम्बन्धित कम्पनीसँग सम्झौता गरेका बैंकका ग्राहकमा मात्रै सीमित थियो । अहिले भने बैंक तथा वित्तीय संस्थासँग सहकार्य गर्ने छुट्टै कम्पनीहरू नै यस क्षेत्रमा प्रवेश गरेका छन्। उनीहरूले उपभोक्ता र सामान वा सेवा उपलब्ध गराउने व्यवसायीबिच मध्यस्थकर्ताको भूमिका निर्वाह गर्दै किस्ताबन्दी सुविधा उपलब्ध गराउन थालेका छन् ।
नेपालमा यो प्रणाली भित्र्याउने कम्पनीमध्ये वानबीएनपीएल अग्रपङ्क्तिमा छ । कम्पनीले विभिन्न बैंक तथा वित्तीय संस्थासँग सम्झौता गरी तिनका क्रेडिट कार्ड प्रयोगकर्तालाई ‘बाइ नाउ, पे लेटर’ सुविधा उपलब्ध गराउँदै आएको छ । यसमार्फत उपभोक्ताले आफूलाई आवश्यक सामान अहिले नै खरिद गरेर त्यसको मूल्य १८ महिनासम्मको किस्तामा तिर्न सक्छन्। कम्पनीले उपलब्ध गराएको व्यवस्थाअनुसार यस्तो किस्ताबन्दीमा ब्याजसमेत लाग्दैन ।
वानबीएनपीएलका अनुसार यसको सुविधा स्मार्टफोन, ल्यापटप, शिक्षा, स्वास्थ्य तथा दैनिक उपभोग्य वस्तु खरिदमा समेत लिन सकिन्छ । यसका लागि कम्पनीले सम्झौता गरेका बैंकको क्रेडिट कार्ड लिएर सेवा उपलब्ध हुने स्टोरमा जानुपर्छ । त्यसपछि उपभोक्ताले खरिद गरेको सामानको मूल्य एकैपटक भुक्तानी गर्नुको सट्टा १८ महिनासम्मको किस्तामा तिर्न सक्छन् ।
कम्पनीका संस्थापक आशिष शर्माका अनुसार यस्तो सुविधा उपभोग गरेबापत ग्राहकले छुट्टै शुल्क तिर्नुपर्दैन । यसको खर्च सम्बन्धित स्टोरले आफ्नो नाफाबाट व्यवस्थापन गर्ने गरी सेवा सञ्चालन गरिएको उनको भनाइ छ । ‘स्टोरले लिने नाफाबाटै मिलाउने गरी यो सुविधा दिइरहेका छौँ,’ उनी भन्छन्, ‘यसमा सेवाग्राहीले अतिरिक्त शुल्क तिर्नुपर्दैन।’
विश्वका अन्य मुलुकमा यस्तो अभ्यास स्थापित भइसके पनि नेपालमा भने भर्खरै विस्तार हुन थालेको शर्माको भनाइ छ ।
वानबीएनपीएलपछि डिजिटल भुक्तानी सेवा प्रदायक ईसेवा पनि यो क्षेत्रमा प्रवेश गरेको छ । ईसेवाले सुरुमा विद्युतीय स्कुटर खरिदमा लागू हुने गरी यस्तो सेवा सुरु गरेको हो। ईसेवाका प्रमुख कार्यकारी अधिकृत निरज शर्माका अनुसार बैंक तथा वित्तीय संस्था र सेवा प्रदायक कम्पनीहरूसँगको सहकार्यमा उपभोक्तालाई यस्तो सुविधा दिन थालिएको हो ।
ईसेवाले आफैँले कर्जा प्रवाह गर्ने नभई विभिन्न बैंकसँग सहकार्य गरेर क्रेडिट कार्डका आधारमा किस्ताबन्दी सुविधा उपलब्ध गराएको उनको भनाइ छ । ईसेवासँगै लुप नेटवर्कले पनि यस्तो सेवा सुरु गरेको छ । यस कम्पनीले समेत बैंकका क्रेडिट कार्ड प्रयोगकर्तालाई लक्षित गरी शून्य ब्याजदरमा किस्ताबन्दी सुविधा उपलब्ध गराउन थालेको छ ।
यसरी नेपालमा ‘बाइ नाउ, पे लेटर’ सेवा दिने कम्पनी थपिँदै जाँदा बजारमा ईएमआई अर्थात् मासिक किस्ताबन्दीमा सामान खरिद गर्ने अभ्यास विस्तार हुन थालेको छ। यसले उपभोक्तालाई तत्काल ठुलो रकम खर्च नगरी आवश्यक वस्तु तथा सेवा उपभोग गर्ने विकल्प दिएको छ ।
क्रेडिट कार्ड किन अनिवार्य ?
नेपालमा यस्तो सेवा दिने अधिकांश कम्पनीले क्रेडिट कार्डलाई अनिवार्य सर्त बनाएका छन् । यसको मुख्य कारण सामान खरिद गरेपछि ग्राहक सम्पर्कविहीन हुने वा किस्ता नतिर्ने जोखिम कम गर्नु हो ।
क्रेडिट कार्ड प्रयोगकर्ताले सामान खरिद गर्दा आफ्नो कार्ड कम्पनीको प्रणालीमा लिंक गर्छन् । त्यसपछि तोकिएको भुक्तानी तालिकाअनुसार प्रत्येक महिना कार्डबाट किस्ता रकम स्वचालित रूपमा कटौती हुने व्यवस्था मिलाइन्छ । यसले कम्पनीलाई भुक्तानी असुली सहज बनाउनुका साथै ग्राहकलाई पनि प्रत्येक महिना छुट्टै रकम बुझाउनुपर्ने झन्झट कम गर्छ ।
नेपाल राष्ट्र बैंकका प्रवक्ता गुरु पौडेलका अनुसार बैंक तथा वित्तीय संस्थाबाहेकका कम्पनीले आफैँ कर्जा प्रवाह गर्न पाउँदैनन् । तर, बैंक तथा वित्तीय संस्थासँग सहकार्य गरेर मध्यस्थकर्ताको भूमिकामा ईएमआई सेवा उपलब्ध गराउन भने सक्ने व्यवस्था छ । राष्ट्र बैंकले यस्तो व्यवस्था दुई–तीन वर्षअघि नै गरेको उनले बताए ।
नेपालमा ‘बाइ नाउ, पे लेटर’ प्रणालीले किनमेलको परम्परागत शैलीलाई बिस्तारै परिवर्तन गर्न थालेको छ । यसले उपभोक्तालाई तत्काल रकमको दबाब कम गर्ने सुविधा दिए पनि किस्तामा खरिद गरिएको रकम अन्ततः तिर्नैपर्ने हुन्छ । त्यसैले यस्तो सुविधा विस्तारसँगै उपभोक्ताले आफ्नो आम्दानी र भुक्तानी क्षमताअनुसार खर्च गर्ने बानी विकास गर्नु पनि उत्तिकै आवश्यक हुनेछ ।
 About Us
प्रतिक्रिया