


काठमाडौं – नेपाल धितोपत्र बोर्ड (सेबोन) को नेतृत्व सम्हालेयता मौखिक भन्दा पनि कागजी तथा स्थिति र नियमहरूबाट नै बोल्ने प्रयास गरिरहेको छु। मेरो नेतृत्वमा नै नेपालको क्यापिटल मार्केटको विकासका लागि ‘ब्लु प्रिन्ट’ ल्याएपछि सबैतिर चर्चा र बहस भइरहेको छ। त्यस ब्लु प्रिन्टले क्यापिटल मार्केटको एउटा दिशा निर्देश गरेको छ। त्यसले हामी अहिले कहाँ छौँ भन्ने विषय उठाएको छ। यतिबेला हामी क्यापिटल मार्केटमा एउटा मात्रै प्रडक्टमा छौँ। हामीले चर्चा पनि एउटा प्रडक्टको मात्रै गर्ने गरेका छौँ।
अबको बजार कहाँ पुग्ने हो भन्ने चासो पनि बढिरहेको छ। अहिले हामी सीमित प्रडक्टमा छौँ। यस्तो अवस्थाबाट बजारलाई ‘इन्स्ट्रुमेन्ट डाइभर्सिफिकेशन’ मा पुग्नुपर्ने छ। अहिले लगानीकर्ताहरू एउटा यन्त्रमा मात्र सीमित बनेर बसेका छन्। एउटामा नै जानुपर्छ। लगानी गर्ने हो भनौँ भने त्यही एउटा शेयर खोजेर बस्ने र सबै लगानीकर्ता त्यसमै केन्द्रित हुने प्रवृत्ति छ। अब त्यो अवस्था रहँदैन। ‘इन्स्ट्रुमेन्ट डाइभर्सिफिकेशन’ मा फरक–फरक यन्त्रहरू हुन्छन्। ती यन्त्रहरुमा लगानीकर्ताको फरक इच्छाअनुसार अघि बढ्छ।

फरक लगानीकर्ताको फरक चाहना र फरक ‘रिस्क प्रिफरेन्स’ हुन्छ। बजारमा कोही लगानीकर्तालाई धेरै जोखिम लिन मन लाग्छ भने कोही लगानीकर्तालाई जोखिम लिन इच्छा नै हुँदैन। नेपालमा रिस्क लिन मन नहुने लगानीकर्ताको लागि पनि विभिन्न यन्त्रहरू छन्। तर, त्यसको बजार छैन। बजारको विकास हुन सकेको छैन । सरकारी सेक्युरिटिजमा जोखिम नै छैन। तर, त्यो खरिदका लागि बजार नै छैन। म नेपाल राष्ट्र बैंकको ऋण व्यवस्थापन विभागमा रहँदा सरकारी सेक्युरिटिजको बजार विकास गर्ने प्रयास गरेको थिए।जसमा रहेर प्राथमिक बजारमा केही सुधार गर्न समेत हामी सफल भयौँ। तर, दोस्रो बजारको विकास गर्ने समयमा समय क्रमले बाहिरिए बाहिरिन पर्यो। त्यो अधुरो काम अझै पनि पूरा हुन सकेको छैन। यतिबेला राष्ट्र बैंकबाट सार्वजनिक ऋण व्यवस्थापन विभाग सरकारतर्फ नै गएको छ। त्यसलाई सरकारमा लैजाने काम पनि हाम्रो संलग्नतामा नै भएको हो। सरकारमा गएपछि पनि ‘इनोभेशन’ हुन सकेको छैन।
‘आधुनिक सेक्युरिटिजमा सबैभन्दा धेरै जोखिम छ’
शून्य जोखिमबाट केही जोखिम भएको सेक्यूरिटिज बण्ड हो। कर्पोरेट तथा म्युनिसिपल बण्डमा कम जोखिम हुन्छ। ती बण्डमा बजार पनि छैन। नेपाल स्टक एक्सचेन्ज (नेप्से) मा प्रशस्त बण्डहरु सूचिकृत छन्। तर, तिनीहरूको कारोबारको स्थान अथवा संख्या हेर्ने हो भने त्यहाँ पनि समस्या छ। अर्को कम जोखिम भएको प्रडक्ट हो ‘प्रिफर्ड स्टक’। केही समयअघि राष्ट्र बैंकले नै अनुरोध गरेर प्रिफर्ड स्टक निष्काशन गर्न लगाइएको थियो। तिनीहरूको पनि ठूलो ट्रेडिङ भएको देखिँदैन।
सबैभन्दा धेरै जोखिम भनेको आधुनिक सेक्यूरिटिजमा हो। धेरै जोखिम ‘कमन स्टक’ मा छ। यसमा नै बजार विस्तार भइरहेको छ। सर्वसाधारणमा भने यसमा नै कम जोखिम छ भन्ने हिसाबले हेर्ने गरेको पाइन्छ। त्यसको बजार पनि छ। यसको प्राथमिक र दोस्रो दुवै बजार छ। तर, यो सबैभन्दा धेरै जोखिम भएको ‘सेक्युरिटिज’ हो। सर्वसाधारणलाई जानकारी नभएर पनि होला अथवा हाम्रो शिक्षा पर्याप्त नभएको पनि हुनसक्छ। ‘टेस्ट’ भएका विभिन्न आधुनिक सेक्यूरिटिजहरुमा अत्यधिक जोखिम छ। तिनीहरूको बजार विस्तार गर्नुछ।
अहिले अत्यधिक सेक्यूरिटिजहरु सञ्चालनमा छन्। अप्सन्स, फ्युचर्स, स्वाप्स लगायत। पहिला ‘फ्युचर्स’हरु मात्रै ल्याउन पनि प्रयास गरिएको थियो। ‘कमोडिटि फ्युचर्स’को बजार एक तहमा बनिसकेको पनि थियो। त्यसलाई नियमन गर्न भनेर हामीले ऐन पनि ल्यायौँ। नियामावली बन्यो र अहिले सेबोनलाई नै त्यसको नियामक बनाइएको छ। ऐन आएपछि बनिसकेको बजार बिग्रिएको अवस्था छ। ऐन नै आएपछि कमोडिटि फ्युचर्सको दुर्दशा सुरु भयो। जबकि उनीहरूले नै हामीलाई ऐन, नियमन र नियामक आवश्यक भयो भनेर माग गरेका थिए। त्यो ‘रिस्क डाइभर्सिफाइड’ गर्नका लागि राम्रो अवसर थियो। तर, त्यो बजारलाई पनि हामीले ‘रिभाइज’ गर्नुछ। किनभने त्यो पनि सेबोनको नै जिम्मामा छ।
‘पुँजी बजारमा उत्पादनमूलक, पूर्वाधार र प्रविधि क्षेत्र आवश्यक छ’
नेपाली कमोडिटि बेस्ड एक्सचेञ्ज ल्याउन प्रयास गरियो भने यसलाई पनि लैजाने भनेर अर्को डाइभर्सिफिकेशन गराउँदै छौं। यसबाहेक इन्डेक्स बेस्ड डेरिभेटिभ्सहरु र विकल्पको पनि भविष्यमा सम्भावना छ। सबै बजारको पहुँचका लागि मार्केट डाइभरर्सिफिकेशन पनि ल्याउनुपर्नेछ।
उदाहरणका लागि स्टार्टअपलाई फन्ड आवश्यक परेमा क्यापिटल मार्केटमा जान सक्ने, एसएमईलाई पैसा चाहिएमा क्यापिटल मार्केट र त्यसैगरी ठुला कम्पनीलाई पैसा चाहिएमा तथा राम्रा मात्र नभई नराम्रा कम्पनीहरू जसको क्यापिटल मात्रै नभई बिजनेस नै डाउन भए पनि कसैले रिभाइभ गर्न चाहनेलाई लगानी खुलाउनुपर्ने छ। सरकारका पनि कमजोर अवस्था भएका कम्पनीमा सर्वसाधरणको सहभागीता राखेर अघि बढ्नुपर्छ। अवस्था खराब भएका कम्पनी पुनः उठेर क्यापिटल मार्केटमा प्रवेश गर्न चाहन्छन् भने तिनीहरूका लागि पनि ढोका खोल्ने गरी हामी अगाडी बढिरहेका छौँ।
यसैले अहिलेको क्यापिटल मार्केटमा इन्डस्ट्री, पूर्वाधार र प्रविधि अत्यन्त महत्त्वपूर्ण छ। अहिले प्रविधिको विषय धेरै आइरहेको समयमा क्यापिटल मार्केटमा पनि प्रविधिको प्रयोग बढी गर्ने गरी अघि बढ्नुछ। यस्तै, कानूनी सिस्टम पनि महत्त्वपूर्ण छ। सेबोनको मुख्य काम नै बजार ‘प्ले’ गर्ने भन्दा पनि प्रणाली बनाउने र नियमन गर्ने हो। सिस्टम एउटा कानूनी फ्रेमवर्कहरुबाट दिइन्छ भने अर्को सुपरभाइजरी सिस्टम दिइन्छ। सुपरभाइजरी फ्रेमवर्क रिएक्टिभबाट एआई बेस्ड अथवा रिस्क बेस्ड सुपरभाइजरीतर्फ गइराखेका छौँ। रेगुलेसन पनि सोहीअनुसार नै गरिरहेका छौँ।
न्यून जनशक्ति, गर्नुपर्ने काम धेरै छ’
सेबोनले पूर्वाधार विकास गरिरहेको छ। बाहिर बजार विकास गर्ने प्रयास गरिरहेका छौँ। अहिले धेरैतर्फ एकैपटक सेबोनले काम गरिरहेको छ। यतिबेला आईपीओ रोकिएको भन्ने विभिन्न किसिमका प्रश्नहरू आइरहेका छन्। सेबोनमा असारको १५ गतेदेखि म आएको हो। असारबाट गत आर्थिक वर्षको अन्त्य भयो। त्यो बिचको समयमा आईपीओको विषयमा सोच्ने समय समेत थिएन। त्यसपछि नयाँ आर्थिक वर्ष सुरु भयो। आईपीओ स्वीकृत गर्दा पछिल्लो आर्थिक वर्षको आवश्यक पर्छ। हामीसँग आवेदन दिएर बसेका कम्पनीको सबै वित्तीय विवरण अघिल्लो आर्थिक वर्षसम्मको मात्रै थियो।
अहिलेसम्म आइपुग्दा कम्पनीको वित्तीय अवस्था परिवर्तन भइसकेको छ। त्यसैले हामीलाई पछिल्लो आर्थिक वर्षको वित्तीय विवरण आवश्यक पर्छ। अहिले विभिन्न कम्पनीहरूले पछिल्लो आर्थिक वर्षको वित्तीय विवरणहरु पठाइरहेका छन्। वित्तीय विवरण आउने क्रममा हामीले सबै जिम्मेवारी मर्चेन्ट बैंकरलाई दिएका छौँ। कम्पनीहरूले सिधै मर्चेन्ट बैंकरको सम्पर्क गरेर वित्तीय विवरण पेस गर्न भनेका छौँ। आईपीओ बिक्री गर्ने कम्पनीहरू मर्चेन्ट बैंकरको ग्राहक भएकाले हामीले यस्तो व्यवस्था गरिएको हो। अपडेट वित्तीय विवरणको पर्खाइमा सेबोन छ।
सेबोनले आईपीओ निष्कासनअघि के के हेर्छ भनेर ट्रिगर प्वाइन्ट पनि दिएका छौँ। आईपीओका लागि अहिलेसम्म सेबोनमा आन्तरिक ‘प्रोसेसिङ स्यान्डर्ड अपरेसनल मेकानिज’म विकास भएको थिएन। मैले नेतृत्व सम्हालेयता यसको विकास पनि गरिसकेका छौँ। अहिले हामी त्यसमा रहेर आईपीओलाई ‘स्क्रिनिङ’ गर्ने तयारीमा छौँ। यसमा पनि हामीसँग फाइलहरुको चाङ हुने हुँदा त्यसमा के हेर्ने, कताबाट हेर्ने, कुन सुरु गर्ने, कुन अन्त्य गर्ने भन्नेबारे ‘स्यान्डर्ड प्रडुसियर’ थिएन। तर, अहिले बनिसकेको छ।
‘प्रविधिलाई अङ्गीकार गर्ने नीति’
यससँगै सबै कामलाई डिजिटलाइज्ड गर्ने र संस्थालाई डिजिटल बनाउने भनेर सेबोन अघि बढेको छ। सेबोनको सम्पूर्ण आईटी टिम नै यसमा केन्द्रित छ। किनकी, अहिलेसम्म एउटा आईपीओ निष्कासनका लागि लागि डोकोमा बोक्नुपर्ने फाइल चाहिन्छ। यो अवस्थाको अन्त्य गरेर डिजिटल गर्नेतर्फ लागिरहेका छौं। सेबोनको नियमन विभागका साथीहरुले अत्यन्त मेहनत गरिरहेका छन्। एउटा फाइलको ‘पाइलट टेस्टिङ’ गरेर अघि बढ्ने तयारीमा छौं । यसलाई पूरा गरेर बोर्डमा पठाउँछौं । त्यसपछि अरु आईपीओको प्रक्रिया सहज हुन्छ।
सेबोनमा हाइड्रोको फाइलहरू थन्किएर बसेका छन्। हाइड्रो, म्यानुफ्याक्चर, होटेल तथा अन्य क्षेत्रहरूसम्बन्धी निर्देशिका बनाइसकेको छ। साथै, सेबोनले आईपीओको (इलिजिबिलिटी फर्म) पनि बनाइसकेको छ। यसको नीति बनाइसकेकोमा सेबोनको नियमन विभागका प्रमुख विनयदेव आचार्यको संयोजकत्वमा एउटा समिति गठन गरेका छौँ। सोही समितिले सबैतिरको डकुमेन्टलाई पूरा गरेर सर्वसाधारणको सुझाव मागेर यसलाई लागू गर्ने तयारी छ। डकुमेन्ट सबै तयारी अवस्थामा छ। त्यसलाई स्वामित्वमा लिएर छलफल गरेर यसलाई लागू गर्ने तयारीमा छौँ।
आईपीओलाई अन्तिम चरणमा पुर्याउन मात्रै बाँकी छ। प्रायजसो तयारी पूरा हुँदै गएको छ। आगामी हप्ताबाट राम्रा कम्पनीहरु छान्दै क्रमशः पहुँचयोग्य कम्पनी छानेर तथा नम्बर दिँदा पास भएका कम्पनीहरू बजारमा आउँछन् । कतिपयलाई सेबोनले किन यस्तो गर्दै छ आएको जति सबै कम्पनीलाई निष्कासन अनुमति दिन मिल्दैन भन्ने प्रश्न पनि छ सेबोन सर्वसाधारण लगानीकर्ताको हित संरक्षण गर्ने निकाय हो। जसरी नेपाल राष्ट्र बैंक निक्षेपकर्ताको निक्षेप सुरक्षण गर्ने निकाय हो भने सेबोनका लागि महत्त्वपूर्ण लगानीकर्ता हुन्। त्यसैले सेबोनले कुनै पनि कम्पनीलाई सार्वजनिक रूपमा फण्ड विस्तारका लागि पठाउँदा त्यसको सबै जिम्मेवारी पनि लिनुपर्ने हुन्छ।
कम्पनीको नेटवर्थ, ट्रेड्रिङ इतिहास, वित्तीय अवस्था, गर्भर्नेन्स, जोखिम व्यवस्थापन क्षमता ठिक भएर स्वीकृत भएपनि मात्रै सर्वसाधारणमा निष्कासन हुन्छ। सेबोनले अब आईपीओमा ‘प्राइस डिस्कभरी मेकानिजम’ प्रयोग गर्छ। बुक बिल्डिङ सिस्टम पनि यसमा पर्छ । यसमा योग्य संस्था तथा कम्पनीले पैसा मात्रै नभई शेयर किनेपछि मात्रै सर्वसाधारणमा जानुपर्छ भनेर संस्थागत लगानीकर्ताहरूलाई शेयर किन्न पनि लगाउने नीति छ। त्यसपछि मात्रै सर्वसाधरण लगानीकर्ताले पनि किन्न रुचि राख्छन्। यी सबै प्रक्रिया र चरण पार गरेपछि यही असोजको १५ भित्रमा धेरै वटा कम्पनीको आईपीओ आउँदैछ।
यस्तै दोस्रो बजारका लागि पनि ‘मार्जिन लेन्डिङ’को संस्थागत सुरुवात गर्दैछौं । अहिले पनि मार्जिन कर्जा दिइरहेका छौं। तर, अहिले अधुरो अवस्थामा छ। यसलाई नियमित गर्नका लागि सेबोनले मार्जिन लेन्डिङको नीति तथा नियम सार्वजनिक रूपमा ल्याइसकेको छ। यसलाई आएका सुझावसहित परिमार्जन गरेर अर्थ मन्त्रालयबाट पारित गरेर यस नीति लागू हुन्छ। मार्जिन लेन्डिङसम्बन्धि पूरा जानकारी भएपछि यसमा पूर्वाधार पनि आवश्यक आवश्यक पर्छ। मार्जिन लेन्डिङ ल्याएपछि ब्रोकर कम्पनीहरू, नेप्सेको आवश्यक तयारी चाहिन्छ।
‘सुधारिएका ब्रोकर कम्पनी’
यता सेबोनले ब्रोकर कम्पनीप्रति चासो बढ्ने गरी काम गरिरहेको छ । ब्रोकर कम्पनीलाई बजार पूर्वाधार विकास गर्ने एउटा पाटोको रूपमा विकास गर्न र नयाँ स्वरूप दिने गरी काम गरिरहेका छौँ । ब्रोकर कम्पनीको वृद्धि, सुधार र ब्रोकर क्षेत्रको रिफर्मको लागि नीति ल्याउँदैछौं। सोही नीतिबाट अबको ब्रोकरेज क्षेत्र कस्तो हुन्छ भनेर सबैले बुझ्न सक्छन्। यससँगै ब्रोकर रिभाइज्ड नियामावली आउँदैछ। यसले ब्रोकरको ग्रेडिङ, जोखिम व्यवस्थापन सिस्टम, आइटी पूर्वाधार र विभिन्न मेकानिजमको लागि, सर्ट सेलर, इन्ट्रा डे ट्रेडरका लागि आवश्यक सहजीकरण गर्नेछ। अब जोखिम गभर्नेन्स केन्द्रमा राखेर नीतिहरू आउँछन्। मर्जर तथा एक्विजिसन, सेटलमेन्ट तथा फेल भएको ब्रोकरको रेस्क्यूसम्मका विषय त्यसका समेटिन्छ। ब्रोकरसँग छलफल भएपछि यो नियमावली सावर्वजनिक हुन्छ। तर, ब्रोकर मात्रै तयार भएर हुँदैन। नेप्से पनि तयार हुनुपर्छ।
‘नेप्से पुर्नसंरचना सरकारको काम हो, अन्य व्यवस्थापन सेबोनले गर्छ’
ब्रोकर कम्पनीहरू सेबोनको मातहतमा काम गर्छन् भने नेप्सेमा सरकार र राष्ट्र बैंकको पनि स्वामित्व भएकाले सेबोनले मात्रै चाहेर हुने अवस्था छैन। नेप्से पुन संरचनाको कार्यक्रम ल्याउनका लागि आफैले पनि अर्थमन्त्री डा. स्वर्णिम वाग्ले ज्यूलाई पनि आग्रह गरिरहेको छु। नेप्सेको अरू पाटो सुधारका लागि सेबोन सक्षम छ । नेप्सेको पुन संरचनाका लागि सेबोनले सबै तयार गरिसकेको छ। यसमा पनि सेबोनले यही हप्तादेखि निर्देशन लगातार दिँदै जानेछ । यस निर्देशिकाबाट नेप्से पनि मार्जिन ट्रेडिङको लागि तयार हुन्छ।
सिडिएस एन्ड क्लियरिङमा धेरै काम गर्नुपर्ने अवस्था छैन। यसलाई सीसीपी बनाउन मात्रै बाँकी छ। यस वर्षको अन्त्यसम्म यसका लागि पनि तयारी गरिरहेका छौँ। अरू बजार पीभीसी, नेप्सेको इन्डेक्सलाई तत्काल रिफर्म गर्नुपर्ने छ। यसमा हामीले काम गरिरहेका छौँ। यसका लागि पटक पटक बहस हुँदै आएको समयमा सेबोनले नियामकीय निर्देशिका जारी गरिसकेको छ। यस्तै, सेबोनले म्युचअल फण्डको बजारमा पनि निर्देशनहरूलाई धेरै विकास गरिसकेका छ। नेपाल धितोपत्र ऐन र मार्केट पूर्वाधारको ऐन पनि तयार भइसकेको छ। यो केही समयमा नै अर्थ मन्त्रालय पुग्दै छ। अहिले ल्याउन लागेको ऐन धेरै विषयलाई अनदेखा गरेको छ। यसले भविष्यमा नियमन गर्न असहज हुन्छ भनेर नै ऐनलाई पनि सार्वजनिक गर्ने प्रयासमा छौँ । अधिकांश लगानीकर्ताले कम्पनीको वित्तीय विवरणमा पहुँच नपाएको भन्ने किसिमको गुनासो सुनिँदै आएको छ। क्यापिटल मार्केट अथवा मार्केट मेकानिजमको महत्त्वपूर्ण तत्त्व भनेको पारदर्शिता र खुल्ला हो।
‘गुनासो सुन्न नेप्से पोर्टल’
यस विषय निकै गम्भीर छ। यसैलाई सम्बोधन गर्न सेबोन नेप्से पोर्टल विकास गर्न अनुरोध समेत गरिसकेको छ। त्यसमा बजारसँग सम्बन्धित भएको सूचना कम्पनीहरूले दिनुपर्ने ती कम्पनीको सूचना एउटै प्लेटफर्ममा आउने व्यवस्था मिल्नेछ। ‘इन्स्ट्रक्सनहरु कम्पोनेन्ट’हरू समेत तयारी अवस्थामा छ। नेप्से पोर्टलमा हरेक कम्पनीको सूचनाहरू जति लगानीकर्ताको लागि आवश्यक अथवा लगानी निर्णय गर्न लायक सूचना त्यही पोर्टलमा अपडेट गर्नुपर्ने गरी विकास गर्न नेप्सेलाई इन्स्ट्रक्ट गरिएको छ।
यस्तै, कम्पनीहरू सूचीकृत हुन हतार गर्ने, सर्वसाधारणमा आउन हतार गर्ने र हतार मात्र नभई प्रेसर पनि गर्ने गर्छन्। तर, सर्वसाधारणमा आएपछि सर्वसाधारणमा जाने कुरा सानो कुरा होइन भनेर उहाँहरूले बुझ्नुभएको छैन। सर्बसाधरणबाट पैसा लिने त्यसपछि आईपीओ निष्कासन गरिसकेपछिको प्रायजसो कम्पनीहरू आफ्नो जिम्मेवारी बिर्सने गरेको पाइन्छ। त्यसैले सेबेबोनले अहिले दुईवटा विषयमा काम गर्न खोजिरहेको छ। यसमा एउटा ‘पोस्ट आईपीओ अडिट’ पनि हामी महत्त्वपूर्ण छ। यस विषय नीतिमा पनि आइसकेको छ भने रेगुलेसनको रूपमा पनि आउँछ।
‘पोस्ट आईपीओ अडिट अनिवार्य’
पोस्ट आईपीओ अडिटमा पैसा लिइसकेपछि कहाँ प्रयोग भयो भन्नेबारे पुरै अडिट हुन्छ। त्यो अडिट गर्ने मेकानिजम उहाँहरूले आफै पनि गरेर दिनुपर्ने हुन सक्छ अथवा हामीले कसैलाई भन्न पनि सक्छौ । दोस्रो ‘कन्टिनुअस डिस्क्लोजर रिक्वायरमेन्ट’। सार्वजनिक रूपमा आइसकेपछि कम्पनीहरूको कमिटमेन्ट पैसा सुरुमा लिँदा मात्रै नभई लिइसकेपछि झन् बढ्छ। आफ्नो सम्पूर्ण गहकिला सूचनाहरू जति बोर्डको सूचना, सुशासनको सूचना, जोखिम व्यवस्थापनको सूचना, वित्तीय सूचना, आम्दानीका सूचना सार्वजनिक रूपमा नै दिनुपर्ने हुन्छ।
यो विषय कम्पनीले सार्वजनिक निष्कासन अघि नै बुझ्नुपर्ने हुन्छ। यदि कुनै पनि कम्पनीले सार्वजनिक निष्कासन गर्दैछ भने यी सबै विषयको जानकारी लिनुपर्छ सार्वजनिक निष्कासन गरिसकेकाहरूका लागि लागि त अनिवार्य नै हो। सूचीकृत कम्पनीलाई हेर्ने सर्भिलेन्स विभाग पनि छ। त्यो विभागबाट पहिलो चरणमा डिस्क्लोजर रिक्वायरमेन्ट्सको पूरा गर्न सुझाव तथा सल्लाह दिन्छौ। तर, कम्पनीले नियामकीय निर्देशन पालना गरेन धितोपत्र बोर्डको ऐन छ।
त्यसले ‘पेनलाइज’ गर्छ भनेर सम्झाउँछौ, त्यति गर्दा पनि भएन भने नियामकीय टुल्सहरू प्रयोग गरेर ‘इन्फोर्समेन्ट एक्टिभिटज’ मा कारबाही समेत गर्छौँ। मैले नियामकीय निकायमा बसेर काम गरिसकेको छु। मसँग राष्ट्र बैंकको नियमन विभागमा बसेको अनुभव नै छ। बैंक तथा वित्तीय संस्थालाई नियमन गर्दा राष्ट्र बैंक ऐन लागु गर्थ्यौ। यहाँ त्यो भन्दा कडा ऐन धितोपत्र बोर्ड ऐन लागु हुन्छ।
नीतिअनुसार गलत गर्नेलाई पैसा पेनाल्टी मात्रै नभएर १० वर्षसम्म स्थगित नै गर्नेसम्मको नीति छ। अहिले नियमन विभाग त्यो पाटोमा पनि अघि बढिसकेको छ। रेगुलेटरी पाटोबाट हेर्दा मार्केटलाई पर्याप्त तहगत रूपमा खेल्न ग्राउन्ड दिनुपर्छ। उहाँहरूलाई सुविधा दिने काम सेबोनको हो। कम्पनीहरू आईपीओमा गएर अथवा मार्केटबाट क्यापिटल लिन योग्य भएको जति सबै कम्पनीहरू आएर लगानीकर्ताहरूलाई आफ्नो जोखिम बताएर शेयर दिनुपर्छ।
आईपीओमा आइसकेका कम्पनीले सेबोनको नीति तथा नियम छन्, त्यसलाई पालना गर्नुपर्छ। तर, नियम अटेरी गरेपछि खेलमा रेफ्रीले जस्तो गर्छ हामी पनि सोही गर्न बाध्य हुनेछौँ। त्यसैले कम्पनीहरूले पनि के बुझ्दिनु पर्यो। यसमा विगतमा के भयो नेपालको अहिलेसम्म कस्तो अभ्यास थियो अहिले कस्तो नियमन हो हाम्रो सिस्टम फरक छ भन्न मिल्दैन । अहिलेको सरकार नै फरक छ।
अहिले नियामकले नीति र नियमन जारी गर्ने हो। अब कम्पनीहरूले आवश्यक खुलासा गर्नपर्छ। सबै कम्पनीहरुलाई निवेदन गर्छु कि तपाईँहरू कानुनअनुसारको डिस्क्लोजर रिक्वायरमेन्ट पूरा रूपमा पुरा गर्नुस्। अन्यथा यसका लागि बनेको कानूनअनुसार कारबाही गर्नका लागि सेबोनसँग नियमन विभाग छ। कम्पनीहरूले त्यो रिक्वायरमेन्ट पुरा गरेनन् भने चिठ्ठी काटेर नै स्पष्टीकरणको मौका दिइन्छ र आवश्यक कारबाही प्रक्रिया अघि बढ्छ । प्राइभेट इक्विटी र भेन्चर क्यापिटलको प्रमोटको कुरा पनि आइरहेको छ।
तर, अहिले यो बजार पनि विस्तार हुँदै गएको छ। पहिला बैंक, माइक्रो फाइनान्स सञ्चालन गर्ने भन्नेहरू अहिले म पीइभिसीमा छु भन्ने गरेको पाइन्छ । बजारका पूर्व बैंकरहरु, व्यवसायीहरू त्यतातिर प्रवेश गरिराखेको अवस्था छ। अहिले सेबोनमा धेरै लाइसेन्स खोजिरहेको एउटा ग्रुप नै छ। अहिलेको अवस्थामा नेपालमा देखिएको सहकारीको रोग पनि अब पीइभिसी मार्फत यो क्यापिटल मार्केटमा फर्केला कि भनेर सचेत रहन पनि आग्रह गरिरहनु भएको छ। अन्तर्राष्ट्रिय एजेन्सीजहरु पनि आएर नेपालमा क्यापिटल मार्केटको एउटा प्रमुख भेहिकलको रुपमा पीइभीसी विकास हुन सक्छ। यसलाई राम्रो नियमन चाहिन्छ। यदि यो मार्केट राम्रोसँग विकास हुन सक्यो भने तपाईँहरूलाई सहयोग गर्न विभिन्न पाटोबाट क्षमता अभिवृद्धिमा र अरू पाटोमा सहयोग गर्न तथा बाह्य संस्थागत लगानीकर्ता त्यो मार्फत आउन पनि तयार रहेको बताउँदै आएका छन्।
अब यी तिन वटै पक्षहरूलाई मिलाएर लैजानको लागि हामीले पीईभीसीको नीति नियमनसहितको गाइडलाइन्स बनाइसकेका छौँ। त्यसमाथि सम्बन्धित सरोकारवालाहरूलाई समेटेर एउटा सेमिनार गर्नेछौं। अहिलेको सहकारी जस्तो नहुने तरिकाले यसै त्रैमासमा त्यसलाई पूर्ण बनाएर सार्वजनिक गर्नेछौं। यसमा डकुमेन्ट तयारी अवस्थामा नै भएकाले धेरै समय लाग्दैन। आन्तरिक प्रोसेसिङ गर्न र स्वामित्वमा लैजान मात्रै बाँकी छ। अहिले सेबोनमा लाइसेन्सको लागि आवेदन दिएर बसेका पीईभीसीले कहिलेसम्म अनुमति पाउँछन् भन्ने प्रश्न पनि आइरहेका छन्। लाइसेन्स नियमित प्रक्रिया हो। सेबोनलाई हेर्दा ठुलो देखिएपनि कर्मचारीको क्षमता निकै कम छ। जसमा पनि डिजिटलाइजेशन भएको छैन। धेरैतिर एकैचोटि गइरहेको हुँदा केही समय लागेको छ। नियमित रूपमा जसरी आईपीओको काम सुरु भइरहेको छ। त्यसैगरी तिनीहरूको पनि काम सुरु हुन्छ । केही समयमा फर्महरूले लाइसेन्सिङ पनि पाउँछन्।
‘एनआरएनएलाई बजार भित्र्याउन वातावरण बन्छ’
नेपाल बाहिर रहेका नेपालीहरूलाई शेयर मार्केटमा सहजै कारोबार गर्न पाउनुपर्छ भन्ने विषयमा अत्यन्त बहस हुने गरेको छ। यो विषय सरकारको प्राथमिकतामा परेको छ । सरकारले आफ्नो नीति र बजेटमा यसलाई ठुलो महत्त्व दिएको छ। यो मार्केटलाई अझ विस्तार गर्ने हो भने बजारको ट्रान्जेक्सनको आकार र गहिराई पनि बढ्न जान्छ। त्यसैले मार्केटको एनआरएनहरुलाई नेपालको क्यापिटल मार्केट, स्टक मार्केटमा अथवा जुनसुकै मार्केट मा पनि सहभागी गराउनुपर्छ। त्यसका लागि सहजीकरणको वातावरण सेबोनबाट गर्नुपर्छ। यसमा सुरुमा सहभागी गराउने पाटोमा काम गर्नुपर्छ।
सहभागी हुनका लागि अवरोध भएकालाई हटाएर अघि बढ्नुपर्छ । यस्तै, यसमा करेन्सीको विषय आउँछ। विदेशी मुद्रा सञ्चिति मेकानिजमलाई पनि सहज गर्दिने त्यसमा बैंकिङ्ग सिस्टम हुन्छ। फरेन एक्सचेन्ज म्यानेजमेन्टको सिस्टम हुन्छ। तेस्रो पक्ष भनेको एक्जिट मेकानिजम हो। यहाँबाट बाहिर जाने मेकानिजमलाई सहज गर्न साथ एनआरएन भित्रिन सक्छन्। यी, तीन वटा पक्षमा इन्ट्री मेकानिजम सेबोनसँग बढी सम्बन्धित छ । हामी त्यसलाई सहज गर्न प्रयास गरिराखेका छौँ। यो हप्ता भित्र त्यससँग सम्बन्धित केही सकारात्मक सन्देशहरू आउन सक्छ।
करको पक्षमा सेबोनले रेगुलेटरी एउटा सरकारको सल्लाहकारको रूपमा काम गर्ने हो। हामीले सरकारलाई करलाई कसरी सहज गर्ने भनेर सल्लाह दिइसकेको छौँ । त्यसलाई सहज गर्नको लागि सरकार पनि त्यसमा तयारी गर्दैछ। सरकारले एउटा रेस्क्यु मेकानिजमको रूपमा र सहजीकरणको मेकानिजमको रूपमा छिट्टै घोषणा गर्दिन सक्छ। फरेक्सको पाटोमा सरकार एक्लैले गर्दैन यसमा राष्ट्र बैंक र बैंकिङ्ग सिस्टम पनि सहभागी हुनुपर्छ। त्यसको लागि सबै जोडिएको छ। एक्जिट मेकानिजम पनि सरकार र राष्ट्र बैंक तथा बैंकिङ्ग क्षेत्रसँग सम्बन्धित छ।
‘पूँजी बजारको आकार समयसापेक्ष बन्छ’
नेपालको पुँजी बजारको जुन अकार छ, त्यो आकार सापेक्ष छ त भन्ने प्रश्न आइरहेको छ। यसलाई दुई वटा पाटोबाट हेर्नुपर्छ। यदि बजारमा भएका सबै शेयरलाई आजको भाउमा बेच्यौ भने कति क्यापिटल हुन्छ त्यसलाई मार्केट क्यापिलाइजेसन भनिन्छ। नेप्सेमा सूचीकृत शेयरहरूको मल्टिप्लाइड आजको शेयर भाउले गर्यौ भने जम्मा क्यापिटल आउँछ। बेच्न नसकिने शेयरलाई पनि जम्मा क्यापिटलाइजेसनमा जोडियो भन्ने छ। यसलाई नयाँ किसिमले इन्डेक्स विकास गर्दा यसलाई पनि सम्बोधन गर्नेछौँ। अहिले इन्डेक्स तीन किसिमले बन्छ। प्राइस वेटेड इन्डेक्स, मार्केट केन्द्रित इन्डेक्स र बराबर इन्डेक्स हुन्छन्।
अहिले पनि ट्रेडिङ नै नहुने २२/२३ वटा कम्पनी छन्। तर, त्यो क्यापिटलाइजेसनमा गनिन्छ। त्यसलाई के गर्ने भनेर नेप्सेलाई ती कम्पनीहरू के गर्ने हो भनेर हेर्न भनिसकेका छौं। कतिपय संस्थापक शेयरहरू पनि बसिराखेका छन्। तिनीहरूको ट्रेडिङ नै हुँदैनन् तर, क्यापिटलाइजेसनमा त्यो पनि जोडिएको पाइन्छ। यी सबैलाई सम्बोधन गर्ने गरी नयाँ किसिमको प्रविधि विकास गर्नुपर्छ भन्नेमा सेबोन र र नेप्से सहमत छन्।
‘योग्य कम्पनीहरु बुक बिल्डिङअनुसार आउँछन्’
३०० वटा कम्पनीहरू रेगुलेसन हामीले गर्ने होइन। बैंकको नियाकम, बीमा कम्पनीको नियामक छ। तर, नियामक नभएका कम्पनीलाई मार्केटको पाटोबाट रेगुलेसन गर्छ। यसबाहे नियामक भएकोलाई पनि मार्केटको पार्टबाट सबैलाई गर्छौ। कम्पनीहरुको सूचना सार्वजनिक रूपमा पाउने र सर्वसाधारणले सूचनामा रहेर लगानी निर्णय गरोस् भन्ने उद्देश्यले सेबोनले रेगुलेसन गर्ने हो।
अहिले १० कित्ता आईपीओ खारेजीको विषयहरू उठिरहेको छ। समस्याहरू दुइटै पाटोमा छन्। हामीले १० कित्ते नीतिमा केही भनेका छैनौँ। हामीले धेरैजसो आईपीओ बुक बिल्डिङ मेकानिजमबाट लैजान्छौ भनेको हो। साना कम्पनीहरू एसएमइबाट र निश्चित प्राइस सिस्टममा जान सक्छन् । तर, राम्रा कम्पनीहरूले एक सय रुपैयाँमा मात्रै शेयर दिन्छु भन्दैन। यसैले उनीहरू बुक बिल्डिङ सिस्टमबाट जान सक्छन् । बुक बिल्डिङ सिस्टममा जाँदा योग्य संस्थागत लगानीकर्ताहरूले प्राइस बिडिङ गर्छन्। बिडिङ गर्दा अंकित मुल्य भन्दा बढीको आउन सक्छ, त्यसलाई प्रिमियम पनि भन्न सकिन्छ।
तर, कुनै कम्पनीहरू नराम्रा छन् भने अंकित मूल्यभन्दा कममा पनि किन्छु भन्लान्। त्यस्ता पनि कम्पनीहरू पनि आउन सक्छन्। यसका लागि प्राइस डिस्क्लोजर मेकानिजम र प्राइस डिटर्मिनेसन मेकानिजम पनि हामी बनाइदिन्छौ। यसमा हामीले निष्कासन गर्ने नियमहरू बनाइसकेका छौँ। त्यसलाई पनि लागू गर्छाैँ। त्यसले बिस्तारै मार्केटलाई नयाँ बाटोमा लैजान सकियो भने धेरै संस्थागत लगानीकर्तालाई प्रवेश गराउन सकिन्छ । मार्केटमा उनीहरूले प्रवेश गरिसकेपछि सर्वसाधारणले पनि शेयर छानेर लगानी गर्न सक्छन्।
‘कोर रिर्फम फिलोसफी’
अन्त्यमा कोर रिफर्म फिलोसफी के हो भन्ने स्पष्ट पार्छु। जोखिम बैंक बढी मार्केटबाट क्यापिटल मार्केट सहयोगी अर्थतन्त्रमामा प्रवेश गराउने लक्ष्य छ। खुद्रा बजारको वर्चस्व भएको मार्केटबाट ‘इन्स्टिट्यूसनल एण्ड डाइभर्सिफाइड इन्भेस्टर बेस’तर्फ लैजाने दोस्रो नीति छ। तेस्रोमा इक्विटी डोमिनेटेड मार्केटबाट मल्टी प्रडक्ट मार्केटमा लैजाने, चौथो रियाक्टिभ रेगुलेसनबाट जोखिममा आधारित रेगुलेसनमा लैजाने, पाँचौँ प्रत्यक्ष सुपरभिजनबाट हामी एआइ डेटा ड्रिभन सुपरभिजनमा लैजाने, छैठौँ आन्तरिक मार्केटबाट अन्तर्राष्ट्रिय इन्टिग्रेटेड मार्केटमा गराउने र सातौँ नियामकीय सुधारबाट ग्लोबल स्ट्यान्डर्ड क्यापिटल मार्केट आर्किटेक्चरमा लैजाने फिलोसफी छ। सेबोनको लक्ष्य नेपालको शेयर बजारलाई ठुलो बनाउने मात्रै नभएर नेपालको पुँजी बजारलाई विश्वसनीय, गहिरो, तरल, प्रविधिमैत्री संस्थागत समावेशी र अन्तर्राष्ट्रिय लगानीका लागि प्रतिस्पर्धी बनाउने हो।
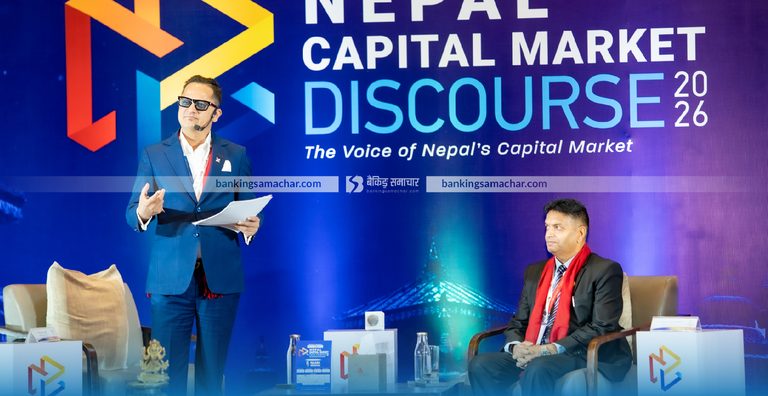
(सेबोनका अध्यक्ष भट्टले क्यापिटल मार्केट डिस्कोर्शको ‘डुओलग’ सत्रमा राखेको धारणा)
 About Us
प्रतिक्रिया