


काठमाडौं – पुँजी बजारलाई ‘सेक्युरिटीज’ कारोबारको माध्यम मात्रै नभई उत्पादन पूर्वाधार रोजगारी र आर्थिक वृद्धिका लागी दीर्घकालीन पुँजी परिचालन गर्ने प्रमुख माध्यमका रूपमा विकास गर्नुपर्छ। बैंकिङ्ग प्रणालीमा मात्र निर्भर अर्थतन्त्रलाई बैंक बेस्डबाट मार्केट बेस्ड फाइन्सिङतर्फ क्रमिक रूपान्तरण गर्दै लैजानुपर्छ। निजी क्षेत्रलाई उत्पादन र रोजगारी विस्तारका लागी आवश्यक दीर्घकालीन पुँजी सहज रूपमा उपलब्ध गराउन सके मात्र पुँजी बजारले नेपालको आर्थिक रूपान्तरणमा अपेक्षित भूमिका निर्वाह गर्न सक्छ। विगतमा दूरदर्शी नीतिको अभावले नेपालको शेयर बजारमा स्पेकुलेटिभ व्यापारले प्रशय लिएको छ। पुँजी बजार प्रारम्भिक कालमा नै बजार प्रवेश गरेका बैंक वित्तीय संस्थाहरूको डवल आइजिनले नेपालको पुँजी बजार अहिलेसम्म पनि विश्वसनीय हुन सकेको छैन। एउटै शेयर, प्रतिफल एउटै तर डबल प्राइसिङ र मूल्यमा ५० प्रतिशतसम्म फरक। यसले लगानीकर्तामा भ्रम र अविश्वास, वास्तविक बजार मूल्यमा अन्यौलताले स्पेकुलेटिभ बजारलाई नै बढवा दिइरहेको छ।
पूर्व प्रधानमन्त्री डाक्टर बाबुराम भट्टराई अर्थमन्त्री हुँदा नेपालको पुँजी बजार जुवा घर जस्तो बनाउन हुँदैन भन्ने धारणा राखेका थिए। त्यो भनेको समान प्रतिफल दिन एउटै शेयरलाई नीतिगत हस्तक्षेपको माध्यमबाट वास्तविक प्रतिफलको आधारको मूल्य अर्को अनुमानित मूल्यमा लाग्नु हो।नेपाल धितोपत्र बोर्डका अध्यक्षको एउटै आइजिन नम्बरको नीतिगत व्यवस्था गरिने भनाइले आगामी दिनमा स्वस्थ पुँजी बजार, वास्तविक मूल्यमा आधारित पुँजी बजार, कम्पनीको कुशल व्यवस्थापन दूरदर्शी योजनामा आधारित पुँजी बजार, सम्भावित नाफाको फ्यूचर प्रोजेक्शनको आधारमा कायम हुने पुँजी बजारको परिकल्पना गर्न सकिन्छ। प्रमोटर पब्लिकको संरचना सुरुदेखि आपूर्ति स्थिर भएर भएको हो। ५१–४९ कायम गरी नै संस्थापकहरूको कम्पनीको व्यवसाय र प्रकृति हेरि केही प्रतिशत मात्र रोक्का गर्ने र विशेष कम्पनीको आवश्यकता बाहेक शेयर बिक्रीको लकइन पिरियड हटाउनुपर्छ। जसले गर्दा बजारमा आपूर्ति प्रशस्त हुन्छ र स्पकुलेशनले बढी रोल गर्न पाउँदैन। सञ्चालकहरूको कम्पनीको प्रकृति र व्यावसायिक आवश्यकता अनुसार बाहेकको शेयर प्रक्रियाका प्रावधानहरू लचिलो बनाउनुपर्छ।

यसरी शेयरको आपूर्ति प्रशस्त हुने हुँदा आईपीओपछिको शेयरको स्पेकुलेशनमा निकै कमी आउने छ। साथै, स्वस्थ पारदर्शी कारोबार हुनेछ। अहिलेको समस्या आईपीओ पाइपलाइन पनि हो। पुँजी बजारमा सीमित कम्पनी र सीमित क्षेत्रको प्रभुत्व घटाउन गुणस्तरीय कम्पनीको सार्वजनिक निष्कासन अति आवश्यक छ। कम्पनी सानो वा मध्यम भएकै करणले आईपीओबाट वञ्चित गर्नुको सट्टा उचित एलिजिबिलिटी डिस्क्लोजर गभर्नेन्स र पोस्ट–लिस्टिङ कम्प्लायन्स मापदण्डसहित बजारमा सहज प्रवेश गराउनु पर्दछ। आईपीओ मूल्य निर्धारणमा कम्पनीको अवस्था र बजारको प्रकृति अनुसार फेस भ्यालु प्रिमियम वा बुक बिल्डिङ जस्ता विकल्पलाई पारदर्शी र प्रतिस्पर्धी प्रक्रिया प्रोत्साहित गर्न सकिन्छ। गैह्रआवासीय नेपालीलाई पनि नेपालको पुँजी बजारमा सहभागी गराउनपर्छ। कर प्रक्रिया र वैज्ञानिक प्रतिफल बिक्री रकम फिर्ता गर्ने व्यवस्था स्पष्ट सरल र लगानी मैत्री भएमा दीर्घकालीन बाह्य पुँजी आकर्षित गर्न ठुलो सम्भावना बन्नेछ।
विगतमा पुँजी बजारमा विकृति नीतिगत स्थिरता र समन्वय थियो। पुँजी बजारमा सबैभन्दा आवश्यक विषय नै लगानीकर्ताको विश्वास हो। नीति निर्देशन तथा कार्यविधिमा बारम्बार अप्रत्याशित परिवर्तन हुँदा लगानी निर्णय कमजोर हुने गर्छ। जसले गर्दा कारोबार घटी बजारमा अनावश्यक अन्यौलता सिर्जना हुन्छ। महत्त्वपूर्ण नीतिगत परिवर्तन गर्नु पूर्व सरोकारवालासँग पर्याप्त परामर्श स्पष्ट सङ्क्रमण अवधि प्रदान गरिनुपर्छ। बजारको अल्पकालीन उतारचढावका आधारमा तत्काल नियम परिवर्तन गर्न प्रवृत्तिभन्दा दीर्घकालीन र पूर्वानुमान योग्य नीति अपनाउनुपर्छ। नियामक निकायहरुबीच फरक व्याख्या र विरोधाभासपूर्ण निर्देशन नआउने गरी समन्वय संयन्त्र बलियो बनाउनुपर्छ। यसको अभावमा २०१९ को मौद्रिक नीतिमा चार बारको सीमा तोकिएकाले लगानीकर्ताले ठुलो क्षति ब्याेहाेर्न परेको थियो। नेपाल अहिले ग्रे लिस्टमा छ। ग्रे लिस्ट र एएमएल सीएफटी जोखिममा आधारित अनुसन्धानले पनि पुँजी बजारमा शिथिलता ल्याएको छ।
ग्रे लिस्टबाट निस्कन प्रभावकारी एएमएल सीएफटी कार्यान्वयनमा आवश्यक भएपछि सम्पूर्ण लगानी गतिविधिलाई शङ्काको दृष्टिले हेर्ने अभ्यासले वैधानिक लगानीकर्ताको मनोबल कमजोर बन्न सक्छ। २०६४ सालमा सम्पत्ति शुद्धीकरण ऐन बन्नु अघि वैधानिक तवरबाट अर्जित उद्योग व्यापार कृषि एवं पुर्खौली हस्तान्तरणबाट अर्जित सम्पत्तिको कुनै प्रमाणित अभिलेख राज्य संयन्त्रबाट अहिलेसम्म हुन सकेन। आर्थिक विधेयक २०८३ ले १ वर्ष भन्दा कम स्वामित्व मा १० प्रतिशत र सो भन्दा बढीमा ७.५ प्रतिशत लाभकर दर कायम गरी यसलाई अन्तिम बनाएको छ। नोक्सानीमा हुने भएका कारोबारसँग समायोजन नहुने भएकाले लगानीकर्ताले वर्ष भरी खुद घाटामा रहँदा पनि कर तिर्नुपर्ने स्थिति सिर्जना भएको छ।
हाल सेबोनबाट जारी आधारभूत शेयरधनीहरूले आफ्नो शेयरको पाँच प्रतिशतभन्दा बढी शेयर बिक्री गर्नु परेमा १५ दिन अघि सम्बन्धित कम्पनीलाई जानकारी गराई नेप्सेमार्फत सार्वजनिक गराउनुपर्ने व्यवस्थाले पनि अन्यौलता देखिएको छ। २५ करोड भन्दा माथिको कम्पनीको अधारभुत शेयरधनी अहिले १ प्रतिशतमा मानिने गरिएको छ। यस व्यवस्थाले कम्प्लायन्सको दबाबको सिर्जना गरेको छ। साथै, १५ दिनको समय तोकिँदा बजारमा यसको नकारात्मक प्रभाव पर्न सक्छ। सेक्युरिटीज लेन्डिङ, सर्ट सेलिङ, मार्केट मेकिङजस्ता उपकरण ल्याएर बजारलाई परिपक्व बनाउन क्रममा कानूनी प्राविधिक जोखिम व्यवस्थापन संरचना तयार गरी सेक्युरिटिज लेन्डिङ एण्ड बरोइङ, एसएलबी र रेगुलेटेड सर्ट सेलिङ तथा मार्केट मेकर जस्ता उपकरण चरमबद्ध रूपमा लागु गरिनुपर्छ।
यस्ता उपकरणले तरलता बढाउन दुवै तर्फको प्राइस डिस्कभरीमा सुधार गर्न निष्क्रिय धितोपत्रको उपयोग बढाउन र एकतर्फी बजार व्यवहार कम गर्न सक्छ। तर, मार्जिन, कोल्याट्रल, पोजिसन लिमिट, सर्किट, सेफगार्ड, डिस्क्लोजर र सर्भिलेन्सलाई प्रभावकारी बनाउनुपर्छ। नेपालको पुँजी बजारमा सम्भावनाको कमी छैन। आवश्यकता सही नीति विश्वसनीय कार्यान्वयन समन्वित सुधार नै हो। बजारलाई खुल्ला रूपले छाडिनुपर्छ। तर, सेबोनले अनुशासित व्यवहारिक नीति ल्याउनु पर्छ। लगानीलाई सहज तथा पारदर्शी बनाउन सकियो भने लगानीकर्ताको विश्वास स्वतः बलियो हुन्छ। विकास पारदर्शिता र स्थिरता दिगो पुँजी बजारका आधार हुन्।
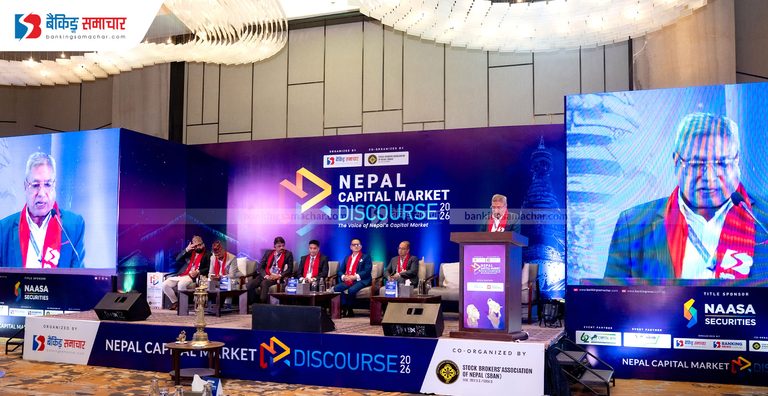
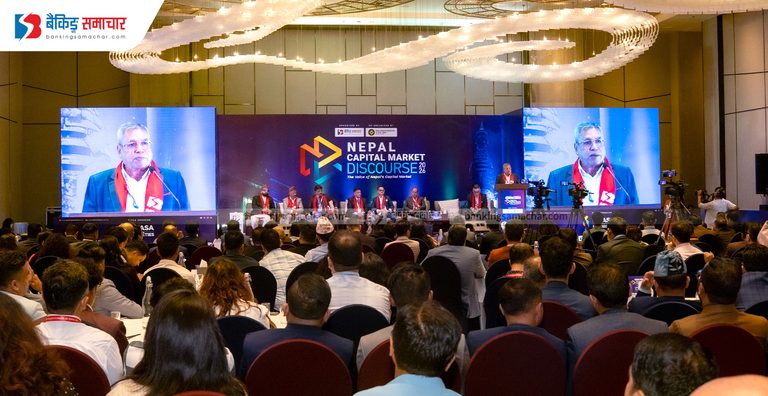
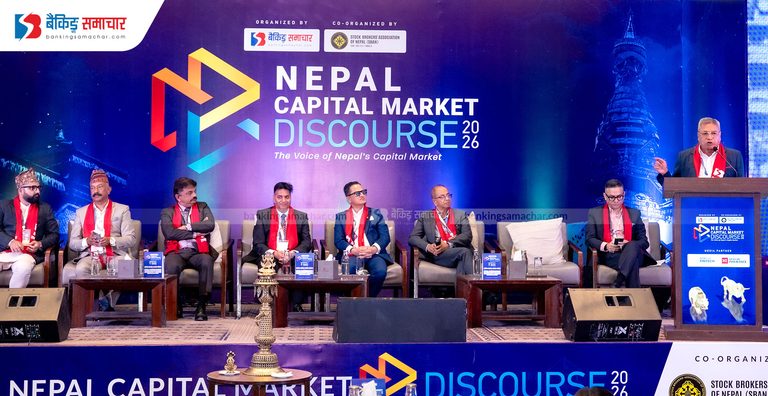
(नेपाल क्यापिटल मार्केट डिस्कोर्शको उद्घाटन सत्रमा नेपाल चेम्बर अफ कमर्सका अध्यक्ष कमलेश कुमार अग्रवालले राखेको मन्तव्य)
 About Us
प्रतिक्रिया