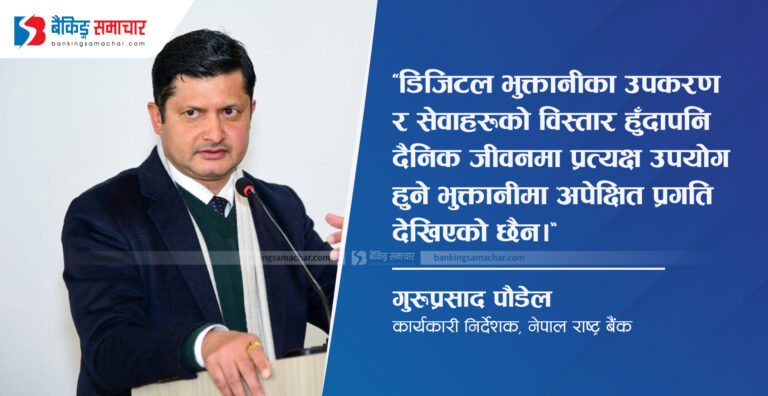



काठमाडौं – बिजुलीको बिल अनलाइनबाट भुक्तानी गर्ने उपभोक्ताको सङ्ख्या जम्मा २७ प्रतिशत मात्र रहेको समाचारले मलाई खिन्न बनाएको छ। किनकि, एकातिर नेपालमा डिजिटल भुक्तानीका उपकरण र सेवाहरूको विस्तार तीव्र गतिमा भइरहेको छ भने अर्कोतिर दैनिक जीवनमा प्रत्यक्ष उपयोग हुने भुक्तानीमा अपेक्षित प्रगति देखिएको छैन। नेपालमा डिजिटल भुक्तानीका विभिन्न माध्यम प्रयोग गर्न खाता खोल्ने तथा उपकरण प्राप्त गर्नेहरूको सङ्ख्या करोडौँमा पुगेको छ। डिजिटल वालेटका प्रयोगकर्ता करिब २ करोड ७५ लाख, मोबाइल बैंकिङ्ग प्रयोगकर्ता ३ करोडभन्दा बढी, डेबिट कार्ड जारी भएको सङ्ख्या करिब १ करोड ४० लाख र इन्टरनेट बैंकिङ्ग प्रयोगकर्ता करिब २५ लाख पुगेको अवस्था छ।
तर, यी तथ्याङ्कको अर्को पाटो पनि उत्तिकै महत्त्वपूर्ण छ। वालेट खातामध्ये करिब ३० प्रतिशत मात्र सक्रिय रहेको, मोबाइल बैंकिङ्गमा करिब ६० प्रतिशत, इन्टरनेट बैंकिङ्गमा ७० प्रतिशत र डेबिट कार्डमा करिब ७२ प्रतिशत सक्रियता रहेको तथ्यांकले देखाउँछ। यसले हामीलाई एउटा आधारभूत प्रश्न सोच्न बाध्य बनाउँछ, हामीले डिजिटल भुक्तानीका उपकरणको सङ्ख्या त बढायौँ। तर तिनको वास्तविक उपयोग र नियमित प्रयोग किन बढाउन सकेनौँ ?

डिजिटल भुक्तानी प्रणालीको सफलता कति वटा खाता खोलिए, कति वटा कार्ड जारी भए वा कति वटा मोबाइल एप डाउनलोड भए भन्ने आधारमा मात्र मापन गर्नु पर्याप्त हुँदैन। यसको वास्तविक सफलता मानिसले दैनिक जीवनमा कति सहज, सुरक्षित र नियमित रूपमा डिजिटल भुक्तानी गर्छन् भन्ने कुराले निर्धारण गर्छ। बिजुलीको बिल भुक्तानी यसको एउटा राम्रो उदाहरण हो। बिजुलीको बिल अधिकांश घरपरिवारले नियमित रूपमा तिर्नुपर्छ। अनि डिजिटल्ली बिजुलीको बिल तिर्ने कति ? यसरी सोच्ने अरू थुप्रै उदाहरण हुन सक्छन्। जस्तै: बच्चाबच्चीको फि डिजिटल्ली तिर्ने कति ? खानेपानीको बील डिजिटल्ली भुक्तानी गर्ने कति ? सरकारी राजस्व डिजिटल्ली भुक्तानी गर्ने कति ? बीमाको प्रिमियम डिजिटल्ली भुक्तानी गर्ने कति आदि आदि।
यी सबै सबै भुक्तानीको दायित्व पनि निश्चित हुन्छ। अनि समयमै भुक्तानी पनि गर्नुपर्दछ। अझ तोकिएको समयभन्दा अगावै तिरियो भने छुट पनि पाइन्छ र तोकिएको समयमा तिरिएन भने फाइन पनि तिर्नुपर्छ। यस्तो नियमित र व्यापक प्रकृतिको भुक्तानीमा अनलाइन माध्यमको उपयोग बिजुलीको भुक्तानीमा २७ प्रतिशत मात्र हुनु भनेको डिजिटल भुक्तानीको वास्तविक पहुँच, स्वीकार्यता र प्रयोगका सम्बन्धमा गम्भीर समीक्षा गर्नुपर्ने सङ्केत हो।
यसको कारण बैंकहरूको कमजोरी मात्र हो भन्न मिल्दैन। उपभोक्ताको डिजिटल साक्षरता, भुक्तानीप्रतिको बानी, प्रविधिप्रतिको विश्वास, सेवा प्रदायकको प्रणाली, भुक्तानी प्रक्रियाको सहजता र विभिन्न निकायबीचको समन्वयलगायत धेरै पक्षले यसलाई प्रभाव पारेका हुन सक्छन्। बैंक तथा भुक्तानी सेवा प्रदायकहरूले खाता खोल्ने र डिजिटल उपकरण जारी गर्ने काममा मात्र ध्यान केन्द्रित गरेर पुग्दैन। ग्राहकलाई ती उपकरण नियमित रूपमा प्रयोग गर्न प्रेरित गर्ने, प्रयोग गर्न सजिलो बनाउने, समस्या पर्दा तत्काल समाधान दिने र सुरक्षित कारोबारप्रति विश्वास बढाउने काम पनि उत्तिकै आवश्यक छ।
त्यस्तै, विद्युत् सेवा प्रदायकले पनि अनलाइन भुक्तानीलाई उपभोक्ताका लागि सहज र विश्वसनीय बनाउनुपर्छ। विभिन्न भुक्तानी माध्यमबाट सहजै बिल तिर्न सकिने, भुक्तानी सफल भएको तत्काल जानकारी प्राप्त हुने, कारोबार असफल हुँदा रकम फिर्ता वा समस्या समाधान छिटो हुने र भुक्तानीको अभिलेख सजिलै हेर्न सकिने व्यवस्था हुनुपर्छ। उपभोक्ताको पक्षलाई पनि बेवास्ता गर्न मिल्दैन। डिजिटल भुक्तानीबारे पर्याप्त जानकारी नहुनु, कारोबारमा गल्ती हुने डर, ठगीको आशङ्का, नगदमा भुक्तानी गर्ने पुरानो बानी वा डिजिटल माध्यमबाट भुक्तानी गर्दा थप झन्झट हुन्छ भन्ने धारणा सक्रिय प्रयोगका अवरोध हुन सक्छन्। त्यसैले डिजिटल वित्तीय साक्षरतालाई उपकरण चलाउन सिकाउने काममा मात्र सीमित नराखी व्यवहार परिवर्तनसँग जोड्नुपर्छ।
यसका अतिरिक्त, डिजिटल भुक्तानीका खाताहरूको सक्रियता मापन गर्दा पनि स्पष्ट मापदण्ड आवश्यक हुन्छ। खाता खोलेको, कार्ड जारी भएको वा कुनै समय एक पटक कारोबार गरेको तथ्यांक र नियमित रूपमा कारोबार गर्ने सक्रिय प्रयोगकर्ताको संख्या फरक कुरा हुन्। एउटै व्यक्तिका धेरै वालेट, बैंक खाता वा कार्ड हुन सक्ने भएकाले उपकरणको कुल संख्या र वास्तविक प्रयोगकर्ताको संख्याबीच पनि भिन्नता हुन्छ।
त्यसैले अब हाम्रो ध्यान तीन वटा विषयमा केन्द्रित हुनुपर्ने देखिन्छ। पहिलो, खाता र उपकरणको संख्या होइन, वास्तविक उपयोग मापन गर्नपर्छ। कति जनाले नियमित रूपमा डिजिटल भुक्तानी गर्छन्, कति कारोबार दोहोरिएर भइरहेका छन् र कुन सेवामा प्रयोगकर्ताको सक्रियता कमजोर छ भन्ने तथ्यांकका आधारमा नीति बनाउनुपर्छ। दोस्रो, उपभोक्ताको दैनिक जीवनसँग डिजिटल भुक्तानीलाई जोड्दै बिजुली, खानेपानी, टेलिफोन, इन्टरनेट, विद्यालय शुल्क, सरकारी राजस्व र अन्य नियमित भुक्तानीमा डिजिटल माध्यमलाई सहज, विश्वसनीय र उपभोक्ता मैत्री बनाउनुपर्छ। तेस्रो, सबै सरोकारवालाको जबाफदेहिता सुनिश्चित गरेर नेपाल राष्ट्र बैंक, बैंक तथा वित्तीय संस्था, भुक्तानी सेवा प्रदायक, विद्युत् सेवा प्रदायक र अन्य सार्वजनिक सेवा प्रदायकले आ-आफ्नो भूमिकाको समीक्षा गर्नुपर्छ।
समस्या कहाँ छ भन्ने कुरा अनुमानका आधारमा होइन, तथ्यांक, उपभोक्ताको अनुभव र व्यवहारको अध्ययनका आधारमा पहिचान गर्नुपर्छ। अन्ततः, डिजिटल भुक्तानीको विस्तार भनेको प्रविधि उपलब्ध गराउनु मात्र होइन, मानिसको व्यवहार, विश्वास र दैनिक कारोबारको पद्धतिमा परिवर्तन ल्याउनु पनि हो। डिजिटल भुक्तानीमा हामीले कति खाता खोल्यौँ भन्ने प्रश्नभन्दा अब ती खाताबाट कति वास्तविक कारोबार भइरहेको छ भन्ने प्रश्न महत्त्वपूर्ण भएको छ। बिजुलीको बिल अनलाइन भुक्तानी गर्नेको संख्या २७ प्रतिशत मात्र हुनु कसैलाई दोष दिन खोजेको हुँदै होइन। यो हाम्रो डिजिटल भुक्तानी प्रणालीको प्रभावकारिता परीक्षण गर्ने अवसर हो।
(नेपाल राष्ट्र बैंकका कार्यकारी निर्देशक गुरूप्रसाद पाैडेलकाे सामाजिक सञ्जालबाट साभार)
 About Us
प्रतिक्रिया